Mostrando las entradas con la etiqueta CAP. Mostrar todas las entradas

2015/08/11

CAP logra resultado mejor de lo esperado por efectivo plan de costos

El mercado destacó el buen desempeño del programa de ahorros y mayor despacho de hierro.

Por Andrés Pozo B.
CAP logra resultado mejor de lo esperado por efectivo plan de costos
Contrario a lo esperado, CAP sigue funcionando con números azules, según se desprende de sus resultados al primer semestre.

La minera de hierro tuvo una utilidad de US$ 12,8 millones en los primeros seis meses del año, lo que de todos modos muestra un importante deterioro en la última línea, ya que implica una baja de 72% respecto al año pasado.

Al mirar el segundo trimestre, se obtuvo una ganancia de US$ 5 millones, aunque algunas estimaciones esperaban que hubiera registrado una pérdida similar.

El precio del hierro, tema sensible para la compañía, ya que es su principal mercado, sigue golpeándola, por lo que ha impulsado un plan de reducción de costos que ha permitido tener indicadores mejores a los pronosticados.

En el período, el precio del hierro bajó 35,5%, lo que fue compensado por un alza en el tonelaje embarcado, llegando a 6,3 millones de toneladas métricas, lo que se compara con las 5,5 millones del mismo lapso de 2014. Además, el costo de venta promedio por tonelada bajó 27,6%.

En acero, el negocio siderúrgico tuvo una reducción de sus costos en 19,3% y en el área de procesamiento de este metal (Cintac), bajó 2,3%.

"En un entono de precios decididamente a la baja, el resultado neto consolidado reportado refleja el esfuerzo desplegado por CAP Minería, CAP Acero y el grupo de procesamiento de acero en la reducción de sus respectivos costos. Es particularmente destacable el caso del negocio minero, en el cual se logró una fuerte reducción en el cash cost desde US$ 50,6 por tonelada en 2014 a US$ 36,4 este primer semestre", explicó la compañía.

Consultada sobre si se puede profundizar el plan, señaló que estos planes "son de aplicación continua; su efectividad, por otra parte, se ve limitada por cuestiones que van más allá de la gestión, tales como el elevadísimo costo de la energía en el país para empresas productivas, cuyos precios de venta son determinados por el mercado internacional".

El grupo ha tomado medidas para sortear este momento. De partida tiene un mix de productos más rentable, que permitió "la mantención de un margen Ebitda de 32,2% el primer semestre de 2015, que se compara con 32,8% obtenido en el ejercicio 2014".

Por ejemplo, esto implicó que los despachos de pellets alcanzaron 27,5% del total de los productos, mientras en el mismo período del año anterior fueron solo 16%.

También está dando frutos el área de infraestructura, que tiene la desaladora de agua de mar, una línea de transmisión y el puerto Las Losas.

Aunque aún su contribución es menor frente a minería, es un nicho que sigue creciendo. Este semestre subió 140% su aporte, totalizando US$ 44 millones de ingresos entre enero y junio.
www.df.cl

2015/03/10

CAP: programa de costos logra compensar parte de la caída del hierro y acero

Mercado mantuvo la cautela, pero destacó que el core business de la compañía dio algunas señales más alentadoras.


Aunque la baja del precio internacional del hierro y el acero ha afectado el desempeño del grupo CAP, el cierre de 2014 estaría dejando algunas señales alentadoras.

Lo anterior porque el programa de reducción de costos aplicado en sus tres áreas de negocios durante 2014, está comenzando a dar frutos.

En minería, que hoy es el principal negocio de CAP, el costo de venta disminuyó 9,2%, en siderurgia la reducción fue de 8%, mientras que en procesamiento de acero alcanzó a 7,3%.

El mercado mantuvo la cautela frente a estos indicadores de desempeño, aunque algunos análisis, como el de EuroAmerica, señalaron que se vio "un mejor desempeño del core business", lo que catalogaron como una noticia marginalmente positiva.

Los ingresos de la firma disminuyeron 22,3%, totalizando US$ 1.789 millones; el Ebitda retrocedió 46,5%, con US$ 381 millones, y el resultado consolidado fue de US$ 55,5 millones, 70% menos que lo obtenido en 2013, según informó la empresa.

Optimismo
Las señales de optimismo están fundamentadas en las mayores eficiencias en costos, los mayores despachos de hierro y la focalización del negocio siderúrgico, entre otras cosas.

En minería, el costo de caja promedio varió desde los US$ 57,4 por tonelada en 2013 a US$ 49,2 el ejercicio recién pasado.

Además, comercializaron 12,9 millones de toneladas métricas de mineral, superior en cerca de 866 mil toneladas a lo realizado en 2013.

De todos modos, la utilidad neta de este segmento retrocedió 72%, marcada por la baja del precio del hierro, que disminuyó 34,8% en el año; además de un cargo por US$ 24 millones por ajustes de precios que provienen de la variación a la baja entre los precios provisionales contabilizados a fines de 2013 y el precio final de liquidación calculado durante el ejercicio 2014.

En el análisis que hace la empresa, señala que lo visto en 2014 comprueba que los principales clientes de Asia y Medio Oriente mantuvieron una fuerte demanda por los concentrados magnéticos de hierro de alta ley que ellos producen.

"Las ventajas competitivas de los referidos productos marcan diferencias positivas, tanto en la colocación de los mismos como en la obtención de precios por su calidad y propiedades", señalaron.

En siderurgia, donde participan con Huachipato, la reestructuración de 2013 también arrojó resultados. La pérdida neta bajó 77%, con US$ 27 millones de saldo negativo en 2014.

Pero lo más importante es que el resultado del negocio, explicó la empresa, mostró un avance hacia el equilibrio operacional por el enfoque productivo y comercial hacia la fabricación exclusiva de productos largos. De hecho, el Ebitda de acero mostró un aumento de 229%, con
US$ 13,7 millones.
www.df.cl

2015/02/03

CAP: deterioro de indicadores obligaría a renegociar deuda durante 2015

Aunque se le reconoce ventajas comparativas a la empresa, el problema será la baja en generación de efectivo.

La necesidad de que CAP entre este año en un proceso de negociación con sus acreedores se está viendo como algo cada vez más cercano.

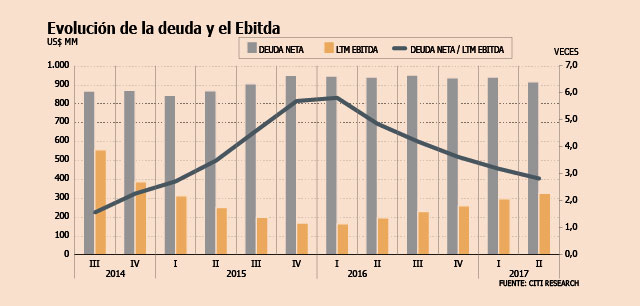
Un informe de Banchile Inversiones, a través de Citi Research, establece que los niveles de deuda serán un desafío para la empresa, porque la baja en el precio del hierro implicará una baja generación de flujo de efectivo.

En ese escenario, un par de covenants o compromisos financieros, se podrían ver superados. El informe señala que según su visión, una renegociación de los términos de la deuda o renunciar al cumplir con algunos de ellos, será necesario este año.

En ese sentido, hay dos condiciones que están en riesgo: primero, que la deuda neta en relación al Ebitda no supere las cuatro veces, algo que podría concretarse al tercer trimestre, según las últimas proyecciones.
El máximo nivel de este ratio se espera para el primer trimestre de 2016, cuando llegue a 5,8 veces.

La relación entre Ebitda y gastos financieros netos, que debe ser mayor o igual a 2,5 veces, podría quedar fuera de rango hacia el último trimestre, para retomar niveles saludables hacia mediados de 2016.

El análisis señala que si CAP logra una renuncia temporal por parte de sus acreedores a estos indicadores, es probable que se permita una recuperación fuerte a partir de 2017, cuando los precios del hierro volverían a subir.
Baja en el precio

Más del 90% del negocio de CAP se sustenta en lo que produce su unidad minera de hierro. Este mineral ha caído 13% en lo que va del año y se estima un precio promedio de US$ 58 por tonelada para este año, algo que está muy por debajo de la visión de largo plazo para este commodity.

Esto impactará en la generación de caja y en otros indicadores. La estimación es que las ventas pasarán de los US$ 2.297 millones de 2013 a US$ 1.567 millones en 2016, un 32% menos.

Aunque se reconoce que la compañía tiene ventajas competitivas frente a otros productores de hierro de su tamaño, lo que está dado por su propiedad en puertos y la ubicación de sus minas, es difícil contrarrestar el efecto del menor precio del mineral.

En tema de costos, la producción tiene un promedio de US$ 50 por tonelada, lo que debería disminuir 10%, según se estableció como meta la compañía.
Punto a favor

Un tema que puede jugarle a favor a CAP es que el 47% de su deuda la tiene el Banco de Tokyo, que es parte del conglomerado de Mitsubishi, que a la vez tiene parte importante del grupo CAP y de CAP Minería.

Aunque se reconoce que Mitsubishi y el Banco de Tokyo son empresas que responden a objetivos distintos, se estima que tienen una visión de largo plazo en CAP, por lo que probablemente harán todo lo que puedan para que la minera pueda superar este momento de la industria.
Nuevo puerto

En otro frente, hace unos días, se aprobó ambientalmente la construcción del proyecto Puerto Cruz Grande, de CAP Minería en la región Coquimbo, que implicará una inversión de US$ 250 millones y será capaz de atender naves graneleras de hasta 300.000 toneladas.
Imagen foto_00000008

www.df.cl

2014/03/27

CAP Acero acumula pérdidas por US$ 363 millones en cinco años

CAP Acero acumula pérdidas por US$ 363 millones en cinco añosEl presidente de la firma CAP Acero, Fernando Reitich, detalló recientemente en la memoria de la compañía que la empresa acumula pérdidas de US$ 363 millones en los últimos cinco años.

Dentro de los factores que inciden en esta baja performance financiera, está la irrupción de China como exportador de acero, con una agresiva estrategia comercial, lo que se transforma en una limitante para que los precios de estos productos puedan ajustarse y reflejar el alto costo de sus materias primas. El presidente de la firma consigna que la restructuración de la empresa tuvo como resultado final la desvinculación de 368 personas.

En la memoria de CAP Minería en tanto, Reitich sostuvo que la Fase V de Romeral (US$ 198 millones) iniciará su producción en el segundo semestre de este año, y no durante los primeros seis meses como se había anunciado anteriormente. 

Los recursos geológicos de la compañía al cierre de 2013 crecieron un 18,3% en comparación con 2012, y alcanzaron 6.351 millones de toneladas métricas. Al cierre de año, el 40% de los recursos y reservas mineras fueron certificados y esperan aumentar que se logre un 85% este año y un 100% en 2015.


www.df.cl

2013/08/08

Reestructuración de CAP Acero involucra la salida de 43 ejecutivos

Reestructuración de CAP Acero involucra la salida de 43 ejecutivosAdemás, se implementó un plan de retiro voluntario de más de 200 trabajadores

CAP Acero exhibe los efectos del difícil momento por el que atraviesa la industria siderúrgica mundial, originado en el exceso de capacidad de producción de acero en Asia, lo que ha generado un deterioro de márgenes y pérdida de rentabilidad en la industria del acero a nivel global.

Para tratar de revertir esta situación, en la empresa explican que están en un proceso de focalización del esfuerzo de sus actividades productivas hacia los productos largos, menos “comoditizados” y con ventajas competitivas como proveedor local.

Desvinculaciones 


En CAP detallan que el ajuste de la estrategia al nuevo entorno mundial “requiere la consecuente readecuación de su estructura operativa, laboral y comercial”.

Como parte importante de dicha estrategia se encuentra la implementación de un plan de retiro voluntario que involucró a más de 200 trabajadores, quienes se acogieron al beneficio con apoyo económico adicional. Además, en el marco del proceso de readecuación de la estructura organizacional de CAP Acero, 43 ejecutivos dejaron la empresa, confirmó el holding.

A lo anterior, se suma un programa de reducción de gastos y optimización de costos, revisión de contratos con proveedores, eficiencia operacional, así como también, un cambio en los esquemas de remuneraciones, más moderno y adaptado a la realidad actual de la empresa.

Mayor optimismo


Durante los primeros seis meses del año, CAP tuvo utilidades por US$ 81,5 millones, lo que implica un retroceso de un 53,5% respecto al mismo periodo del 2012. Frente a este tema, la firma comentó que “esto se explica por los menores despachos de mineral de hierro y las pérdidas en la operación de la filial siderúrgica; situación que debería revertirse paulatinamente durante el segundo semestre”.


www.df.cl

2013/07/23

CAP ofrece plan de retiro voluntario a trabajadores de planta de Huachipato

CAP ofrece plan de retiro voluntario a trabajadores de planta de Huachipato
Más de cien empleados se acogieron a la medida. La empresa acordó con uno de sus sindicatos un nuevo contrato colectivo con condiciones más acordes a la nueva realidad productiva.

por Jéssica Esturillo O.


En el marco del proceso de reestructuración productiva de la siderúrgica Huachipato, CAP ofreció un plan de retiro voluntario a los trabajadores de la filial.

Fuentes de dos de los tres sindicatos de la empresa informaron que al cierre de esta edición más de 100 funcionarios de planta (profesionales, técnicos y otros trabajadores) se habían acogido a este llamado que se extendió durante tres días y culminó ayer.

Juan Carlos Mora, tesorero del sindicato número 1, que aglutina al 80% de los 1.617 trabajadores de planta de la acerera, explicó que este programa de desvinculaciones fue propuesto por representantes sindicales como una forma de adelantarse a los despidos que se producirán, como consecuencia de la decisión de CAP de paralizar una de sus líneas de negocio (productos planos) para enfocarse en insumos de tipo largo, para la industria minera (barras de molienda y fierro de construcción), que hoy resultan más rentables para la compañía.

El dirigente añadió que el nuevo gerente general de Huachipato, Ernesto Escobar, informó a los representantes de los tres sindicatos de la empresa que una de las consecuencias de la reestructuración será la rebaja de la plantilla laboral. 

Aunque trascendió que los despidos podrían ser 500, en la empresa explicaron que aún no han definido la cifra final y añadieron que esto dependerá de una evaluación que aún está en desarrollo y dependerá de factores como la adhesión al plan de retiro voluntario y la posibilidad de internalizar algunos servicios que hoy realizan empresas contratistas.

Quienes aceptaron renunciar a la empresa recibirán un bono de $ 2 millones a lo que se suman otros beneficios en los cálculos de antigüedad para las indemnizaciones.

Otros dirigentes sindicales adelantaron que las desvinculaciones podrían producirse durante septiembre, ya que de acuerdo con la información que entregó Escobar, en ese momento se producirá la paralización de la línea de productos planos, pues ahí se completarían los compromisos de entrega de estos productos.

Jorge Olavarría, secretario del sindicato número 2, que tiene más de 260 socios, dijo que la empresa les informó que la paralización de esta línea será transitoria, pues la expectativa es que en el mediano plazo las condiciones de mercado para los productos planos podrían mejorar.

Negociación colectiva


Ayer Siderúrgica Huachipato informó que cerró la negociación anticipada con el sindicato número 2, proceso en el cual definieron beneficios que se ajustan a la nueva realidad de la empresa y se pactó un bono de término de conflicto por $ 1,6 millón.

Problemas al interior del mayor sindicato le impiden a la empresa replicar esta negociación, pues la división de la directiva mantiene a la compañía sin una contraparte con la cual negociar.

www.df.cl

2013/05/10

CAP contempla para este año ejecutar un plan de inversiones por US$ 1.000 millones

La compañía anunció una variación en su proyección de capacidad instalada de producción de hierro para este año, que es de 445 mil toneladas métricas menos que lo indicado en marzo.

Por Juan Manuel Villagrán S.


El holding CAP invertirá del orden de US$ 1.000 millones durante este año, según informaron fuentes relacionadas a la firma a 

Diario Financiero

. Dicha cifra se verá reflejada principalmente en el avance de sus proyectos Cerro Negro Norte, la ampliación de las operaciones en el Valle del Huasco (Mina Los Colorados y Planta de Pellets), una planta desalinizadora y la quinta fase de Romeral. El capex desembolsado en 2012 por la compañía fue de US$ 777 millones, y el monto del primer trimestre de este ejercicio fue de US$ 248 millones.


Próximos desarrollos


El proyecto más avanzado de CAP es Los Colorados, que es una expansión brownfield de la planta de pellets normal y del tipo feed, y agregará una capacidad de 2 millones de toneladas de pellet feed. A diferencia de lo anunciado hace dos meses, la puesta en marcha ocurrirá en julio y la inversión será de US$ 438 millones, US$ 25 millones más.

El otro gran proyecto de CAP, que entrará en vigencia en febrero de 2014, es Cerro Negro Norte (en marzo se dijo que operaría desde fines de este año), que tendrá una inversión de US$ 959 millones, es decir, US$ 71 más costoso que lo que se pensaba en marzo.

Esta será la primera iniciativa de la minería del hierro que utilizará para sus procesos agua de mar 
desalinizada. Para ello se construye una planta (US$ 360 millones) ubicada en Caldera.


Producción y envíos


La compañía anunció una variación en su proyección de capacidad instalada de producción de hierro para este año. En marzo señalaron que en 2013 podrían llegar a producir 12,87 millones de toneladas métricas de hierro, ahora, la proyección bajó en 445 mil toneladas métricas.

Al finalizar el primer trimestre de 2013, los envíos de CAP Minería alcanzaron 1,8 millón de toneladas métricas, mostrando una disminución de 24,3%. La firma proyecta exportar 12,22 millones de TM durante 2013. El precio promedio de los envíos este trimestre aumentó en 7,7%, a US$ 139,8 por TM y los ingresos alcanzaron US$ 259,3 millones, 18,4% menos que igual periodo de 2012.

El tonelaje despachado por la filial CAP Acero sumó 243.879 TM, con una disminución del 19,4% a causa del exceso de inventario de productos de acero en el mercado nacional y por el aumento de las importaciones durante el año anterior. CAP espera exportar 1,15 millón de TM de acero durante 2013. El precio promedio de los despachos del trimestre se redujo un 9,8% alcanzando 
US$ 758,7 por TM, por lo que los ingresos bajaron a US$ 185 millones, un 27,3% respecto del mismo período del año 2012.


www.df.cl