Mostrando las entradas con la etiqueta Mineria. Mostrar todas las entradas

2016/05/04

Desconfianza puede implicar no ejecutar hasta 10 proyectos mineros

Académico dijo que debate constitucional ha llevado a un clima de mayor cautela.

El desarrollo de grandes proyectos mineros, que impliquen sumar producción por sobre 50 mil toneladas de cobre fino al año, a través de nuevas operaciones o ampliaciones, podría verse afectado si el clima de confianza y gobernabilidad empeora en los próximos años.
Esa es la tesis del estudio “Escenarios de Desarrollo Minero en Chile 2015-2035”, encabezado por Gustavo Lagos, de la Universidad Católica.
De acuerdo al estudio, hay 36 iniciativas que cumplen con ese estándar en Chile, mientras en el mundo son 82.
Según el análisis de varios escenarios, donde los proyectos van ingresando a producción según su nivel de rentabilidad, en un escenario donde el mercado del cobre presenta una alta demanda -y por consiguiente el precio se mantiene atractivo-, si hay problemas de confianza y gobernabilidad entrarían 19 proyectos en Chile, mientras en el mundo serían 52.
Por el contrario, si el clima de confianza mejora, los proyectos en territorio nacional que podrían entrar sumarían 29, mientras que el mundo perdería un poco de protagonismo, con 36 operaciones.
Lagos señaló que más de dos tercios de las nuevas minas de cobre nuevas y sus expansiones son competitivas a nivel global si se dan condiciones de acuerdos sociales, confianza y gobernabilidad.
Consultado, el académico dijo que esto depende “de la dirección que avance el país. Si hay menos confianza en las instituciones y las empresas, se frenan las inversiones”.
“En este momento estamos caminando a un escenario de menos confianza. Creo que el tener una discusión constitucional ha introducido muchas dudas en la sociedad, las que no se disipan con las acusaciones mutuas entre la izquierda y la derecha”, dice.
Dentro de los escenarios también se plantea qué pasará con los proyectos con un mercado donde la demanda se encuentra deprimida. En ese sentido, si hay confianza se desarrollarían 17 proyectos en Chile y 22 en el resto del mundo; en cambio si ella se deteriora, sólo se impulsarían 12 en el país y 26 en el mundo.
Respecto al avance del mercado, dijo que esperamos que “si China continúa su rumbo normal, deberíamos tener un resurgimiento del precio en dos años más”.
Según el análisis, el aporte de la minería al PIB del país irá disminuyendo su peso relativo en el tiempo.
www.df.cl

2015/12/22

Pese a recortes de mineras, costos de grandes faenas caen marginalmente en un año

Desde el organismo explicaron que la leve baja se debe, además, a factores de mercado y no de gestión.

Por Hernán Vargas S.
Pese a recortes de mineras, costos de grandes faenas caen marginalmente en un año
La dedicación casi exclusiva de las mineras a disminuir sus costos para enfrentar la dramática caída en el precio del cobre durante este año, no ha dado los resultados esperados o, al menos, no se reflejan aún en el Observatorio de Costos que elabora Cochilco.
De acuerdo al organismo, el promedio de los gastos de 19 faenas de la gran minería, que producen 91% del cobre del país, promediaron al segundo trimestre 162,5 centavos de dólar la libra (cUS$/lb) en su cash cost (C1), equivalente a una disminución de 1,8% a igual periodo de 2014.
El C1 es el costo de las compañías sin considerar depreciación ni gastos financieros y es un buen indicador de corto plazo sobre la caja de las empresas.
En Cochilco explicaron que la baja marginal se debe, además, a factores de mercado y no de acciones de gestión. La disminución se debió principalmente a los menores costos en energía y combustibles (-4,9 cUS$/lb) y remuneraciones de propios y contratistas (-4,6 cUS$/lb), lo que fue contrarrestado en parte por el aumento del ítem servicios y otros gastos (+3,6 cUS$/lb) y menor crédito por subproductos (+2,5 cUS$/lb).
Añadieron que el ajuste monetario, que corresponde esencialmente al efecto del aumento de tipo de cambio, contribuyó a la caída de los costos (-11,4 cUS$/lb), impacto que fue neutralizado en parte por el aumento de los servicios.
Reestructuraciones y despidosTodas las grandes mineras de cobre del país tomaron medidas para reducir sus costos. Así, por ejemplo, Codelco tenía la meta de reducir
US$ 1.000 millones este año y, de acuerdo a la última información entregada por la estatal, llevaba US$ 1.189 millones.
Empresas como El Abra, Collahuasi y Antofagasta Minerals realizaron despidos en sus faenas.
Entonces, ¿por qué se registró un descenso marginal en los costos? El vicepresidente ejecutivo de Cochilco, Sergio Hernández, señaló que es importante tener claro que los resultados que arroja este primer informe corresponden a datos a junio de este año y no reflejan las medidas que en los últimos cinco meses han tomado las empresas, lo que recién se empezará a distinguir cuando se entreguen los reportes a septiembre y a diciembre de este año.
La ministra de Minería, Aurora Williams, agregó que, por ejemplo, las desvinculaciones realizadas por las mineras se hicieron a partir de julio en adelante, por lo que sus efectos no están reflejados en esta medición y será más claro con los números anuales que se entregan a fines de abril.
Evolución de costosRespecto a la evolución de los costos de operación en los últimos años, el informe muestra que éstos han pasado de 90 cUS$/lb en 2005 a 217 cUS$/lb el 2014, debido, principalmente, al aumento en los costos de los servicios y otros gastos.
Para determinar los costos de producción, Cochilco aplica una metodología para el cálculo de los principales elementos de gastos que componen el cash cost de una operación, utilizando información pública de la Superintendencia de Valores y Seguros, el Banco Central, el Servicio de Impuestos Internos, de empresas mineras y bases de datos especializadas.
Según información del organismo en base a Wood Mackenzie, los costos C1 de la minería nacional se encontrarían en el tercer cuartil a nivel mundial -uno de los más altos-, pero apenas sobre el segundo, es decir, poco más del 50% de la producción de cobre en el mundo es más barata de extraer que en Chile.
Imagen foto_00000003

www.df.cl

2015/11/24

Cómo las mineras chilenas logran evitar el "dolor de cabeza" por el bajo cobre

Sólo el 15% de la producción no es rentable, incluso con los precios de negociación en un mínimo de seis años, según datos de Standard Chartered.


En un contexto de colapso de los commodities, las más grandes mineras de cobre del mundo han evitado la mayor parte del dolor. Y por supuesto, Chile no es la excepción.

Sólo el 15% de la producción no es rentable, incluso con los precios de negociación en un mínimo de seis años, según datos de Standard Chartered.

Los productores de Chile, sede de las mayores minas de cobre del planeta, están disfrutando de los costos más bajos en la medida en que el peso opera en su nivel más bajo en una década y los precios de la energía se mantienen deprimidos, un incentivo para seguir cavando.

"Pueden seguir produciendo al precio actual. Ese es el verdadero problema", dice Gianclaudio Torlizzi, socio de T-Commodity en Milán, según publica El Mercurio Inversiones.

No es un fenómeno sólo chileno. Con la Reserva Federal preparándose para subir las tasas de interés, el dólar se está fortaleciendo frente a las monedas de otros principales productores de cobre, entre ellos Indonesia y Zambia. Eso es una gran ventaja para las empresas que venden el metal en los mercados internacionales en dólares y pagan los costos en la moneda local.

De hecho, Codelco señaló que está reduciendo costos pero que no tiene planes de menor producción.

Si la oferta sigue aumentando y la demanda se mantiene limitada por desaceleración de la economía de China, estaremos en medio de una receta para que los precios bajen aún más. El cobre ha caído 29% este año.

Monedas más débiles han ayudado a reducir el costo medio de salida de cobre en un 16%, según Societe Generale. El banco estima que Chile representa el 32% de la producción mundial.

"La producción actual sigue siendo resiliente en estos mercados emergentes. Ellos tienen un incentivo para vender lo más que puedan, recibir dólares y hacer la conversión en su moneda local. Y eso es lo que están haciendo", afirma Michael Haigh, jefe de investigación de materias primas de Societe Generale en Nueva York.

www.emol.com

2014/05/26

Perú y su lucha detrás de la expansión minera

Los continuos problemas sociales y medioambientales siguen amenazando con frenar los ambiciosos planes de las autoridades y la industria.

Las autoridades peruanas pronosticaron inversiones cercanas a 
US$ 11.000 millones en proyectos de oro y plata para los próximos años; esto reforzará el estatus del país como líder mundial en la producción de metales preciosos. Perú es actualmente el quinto mayor productor mundial de oro y el tercero en plata, pero las autoridades y las compañías de la industria creen que las grandes reservas podrían permitirle al país producir aún más si las condiciones operacionales mejoran. No obstante, los continuos problemas sociales y medioambientales, al igual que el riesgo de una caída abrupta en los precios de las materias primas, podría frenar sus ambiciosos planes.
La Sociedad Nacional de Minería, Petróleo y Energía (SNMPE, una organización que agrupa a la mayoría de las compañías de los sectores mineros y de energía), estiman que US$ 10.600 millones podrían ser invertidos en proyectos de oro y plata en los próximos cuatro años. Perú produjo 4,9 millones de onzas de oro en 2013, convirtiéndolo en el quinto mayor productor después de China, Australia, EEUU y Rusia. Las exportaciones de oro en 2013 fueron por US$ 7.900 millones, una caída de 19% en comparación con el año anterior. Nuevos proyectos podrían sumar un total de 6,6 millones de onzas hacia 2017, que podrían impulsar a Perú al cuarto lugar superando a Rusia. El país tiene una reserva de oro estimada de 192 millones de onzas.
La producción de plata en 2013 fue de 118 millones de onzas, pero podría aumentar a 146 millones en el mediano plazo. Perú fue el tercer mayor productor el año pasado, después de México y China, pero tiene el segundo mayor nivel de reservas a nivel mundial, detrás de Australia. Las exportaciones de plata 2013 fueron de US$ 479 millones, más que duplicando las cifras del año anterior.
Los obstáculos crecen

Las autoridades y los expertos concuerdan en que Perú tiene una serie de ventajas comparativas a la hora de atraer inversiones mineras, incluyendo la cantidad de reservas, electricidad barata, los rankings con grado de inversión que facilitan más el financiamiento, y acuerdos de libre comercio y de protección a las inversiones con una larga lista de naciones. Sin embargo, las inversiones en nuevos proyectos y la expansión de las minas existentes se han obstaculizado por un desplome en los precios del oro y las condiciones locales que han detenido el avance de varios proyectos de clase mundial. Las inversiones en proyectos de oro en 2013 fueron de US$ 1.200 millones, casi 50% menos que el año anterior, como resultado de los precios, protestas y el avance lento en los permisos de seguridad.
Las protestas sociales contra los proyectos mineros, muchas de ellas ligadas a problemas de aguas y tenencias de tierras, han frenado una serie de importantes proyectos. La oficina estatal del Ombudsman, que monitorea conflictos sociales, reportó que hubo 136 conflictos socio-ambientales en abril, 101 de los cuales involucraron proyectos mineros.
Los líderes políticos y los analistas señalan que los gobiernos recientes han sido muy rápidos al responder a los conflictos con regulaciones, particularmente en el frente medioambiental, yendo muy lejos en algunos casos. Pedro Pablo Kuczynski, ex ministro de Hacienda y posible candidato en las elecciones de 2016, están entre la gente que ha tratado de advertir que las regulaciones podrían aplastar las nuevas inversiones.
Minas Conga, un proyecto de oro y cobre valorado en 
US$ 5.000 millones al norte de la región de Cajamarca, ejemplifica ese problema. Conga, que podría sumar 600.000 onzas de oro anual, es una extensión de la Minera Yanacocha. Esta última es el proyecto estrella de oro en Perú y la mayor mina de oro Latinoamérica, produciendo alrededor de 1 millón de onzas de oro el año pasado.
Sin embargo, Conga ha estado detenida desde que las protestas comenzaron a fines de 2011. Grupos de campesinos pequeños, apoyados por el gobierno regional de Cajamarca, quieren detener el proyecto. Tensiones entre los grupos anti minas y las fuerzas de seguridad se han enfrentado de forma reiterada, con los eventos más violentos ocurridos en julio de 2012, cuando cinco personas fueron asesinadas. El gobierno del presidente, Ollanta Humala, aseguró un acuerdo con Yanacocha, controlado por el gigante del oro estadounidense, Newmont, para proveer el suministro de agua a las comunidades locales antes de construir la mina, pero esto no ha apaciguado a la oposición de los grupos recalcitrantes. 
Un proyecto de plata mayor, Santa Ana, operado por la canadiense Bear Creek, también fue detenido por las protestas. El gobierno anterior anuló la licencia de la compañía para el proyecto en junio 2011 después de meses de protestas frecuentemente violentas.
www.df.cl

2014/04/21

Codelco: plan de contención de costos enfatizará ajustes de contratos en Andina y Salvador

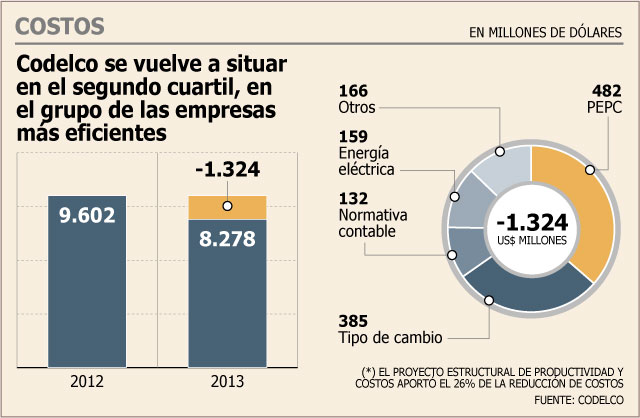
Presidente ejecutivo de la estatal, Thomas Keller, aseguró que la intención es mantener y eventualmente aumentar el ahorro por US$ 482 millones que este plan logró en 2013.


Por Jéssica Esturillo O.
Codelco: plan de contención de costos enfatizará ajustes de contratos en Andina y Salvador

“Uno de los desafíos más importantes para este año en materia de costos es consolidar el buen resultado de 2013. Obviamente, tenemos que mantener el ahorro de US$ 482 millones que logramos”.
Así resume el presidente ejecutivo de Codelco, Thomas Keller, lo que será uno de los ejes para este año del Proyecto Estructural de Productividad y Costos (PEPC), iniciativa que contribuyó a que en 2013 y por primera vez en casi una década, la estatal bajara su costo de producción.

La gerenta de este plan, Katharina Jenny, explicó que la experiencia que ganaron tras el primer año de aplicación del PEPC les permitió pulir algunos elementos y redefinir otros, todo con el objetivo de replicar logros como el superar en 15% la meta inicial del plan (US$ 418 millones en ahorros) o contribuir a reposicionar a la minera en el segundo cuartil de la industria, al alcanzar un costo directo (C1) ubicándolo en 
US$ 1,63 por libra, un 0,3% inferior al promedio de 2012.
Respecto de este punto, Keller proyectó que para este año el objetivo es consolidar a Codelco en la parte baja del segundo cuartil.

Suman dos divisiones al plan
El PEPC consta de cuatro ejes de implementación relacionados con el aumento de rendimientos de equipos y con la optimización del presupuesto, comentó Jenny.
En este plano, la optimización del gasto en servicios con terceros por la vía de la renegociación de contratos, que en 2013 se aplicó a modo de prueba sólo en El Teniente, este año se ampliará a otras dos divisiones: Salvador y Andina.
La meta, dijo Jenny, es renegociar a nivel global este año del orden de 200 contratos, que se sumarán a los 250 que ajustó en 2013. En total la estatal tiene más de 4.700 convenios, considerando el conjunto de sus divisiones y la casa matriz.
“En la misma línea de servicios de terceros, este año al igual que en el pasado, hemos clasificado nuestros contratos en prescindibles, imprescindibles y necesarios, y de forma posterior definido estrategias de negociación con nuestros colaboradores para optimizar nuestros servicios”, precisó la ejecutiva.
Añadió que este proceso permite aplicar una fórmula en la que se eliminan los servicios de los que pueden prescindir, renegocian la tarifa de aquellos convenios en los detectan oportunidades de mejora, y fusionan los contratos donde detecten una sinergia de las actividades ejecutadas.
Otra de las líneas principales del PEPC este año es mejorar la productividad de los procesos productivos y las áreas de staff de Codelco. Así lo ha enfatizado el propio Keller y al respecto, la titular del PEPC precisó que habrá un eje dedicado exclusivamente a dicha gestión.
“Estableceremos mediciones de productividad propia y de terceros para actividades de mantenimiento y servicios, implementaremos un modelo contractual basado en KPI (indicadores de desempeño) y back office, instalaremos mesas de trabajo con las empresas contratistas para detectar brechas que afectan la productividad, entre otras acciones”, puntualizó Jenny.

Baja la factura eléctrica
En materia de energía la minera ya tiene resultados para exhibir este año, pues la entrada en vigencia de contratos eléctricos a precio fijo, que redujeron la exposición de la minera al costo marginal a sólo un 15% de su demanda en la zona central, le significaron al cierre del primer trimestre un menor gasto por 
US$ 36 millones.
“Esta área también requiere gestión, porque son contratos que dejan espacio para optimizaciones”, añadió la ejecutiva.
Imagen foto_00000002
www.df.cl

2013/11/25

Sector representa más de la cuarta parte de la demanda de trabajo, agua y energía

Energía inducida por minería supone más del 50%, en tanto que en mano de obra representa el 35%.

El encadenamiento del princial motor de la economía chilena también repercute en la demanda de factores básicos. El trabajo inducido por la minería representa el 35,5%, la demanda de aguas (m3/seg) un 24,6% y la de energía (GW-hr/año) un 52,9%.

La estrecha vinculación entre la energía y el sector minero es, sin duda, la más notoria. Con relación al consumo de electricidad, esta industria demanda en sus operaciones directas del orden del 30% del consumo total nacional, pero al considerar el efecto global que encadena en la economía, esta cifra aumenta al 52,9%.

En 2012, la energía eléctrica representó cerca del 14% de los costos operacionales de la minería del cobre, según datos del Ministerio de Minería. Además, el consumo eléctrico se ha elevado en los últimos años no sólo por el incremento en la producción, sino que también por el envejecimiento de los yacimientos. 

Javier Bustos, académico investigador de la Universidad Mayor, advierte que la urgencia también parece venir acompañada por la posible paralización de proyectos mineros debido a la constante alza de costos por este concepto.

“Si no hay suficiente energía para desarrollar los proyectos mineros, en el corto y mediano plazo se terminará afectando al resto del país. Lo mismo ocurre en el caso de que falten recursos hídricos o capital humano para ese desarrollo”, afirma.

En este último factor, la fuerte demanda por parte de la minería hacia otros sectores ha demostrado la estrechez del mercado laboral y, por tanto, lo correlacionados que están entre ambos. 

De hecho, el menor dinamismo de minería se ha constatado a través de estimaciones sobre la evolución de la demanda de mano de obra. 

En julio la Corporación de Bienes de Capital (CBC) publicó un estudio en el que se detectó que la demanda directa de mano de obra para el período 2013-2017 caería al 32% en ese último año, representando la baja más brusca del conjunto de sectores. Las causas de esta merma se encuentran en la salida de varios proyectos de gran envergadura, explicaron en esa oportunidad.


www.df.cl

Informe revela que Minería explica el 43% del PIB por alta dependencia de todos los sectores

Utilities, Construcción y Comercio son algunos de los rubros vinculados de manera muy significativa con la producción de la actividad minera.


M. Marañón y J.C.Prado


Las distorsiones que ha provocado el alza en el precio del cobre han llevado a los expertos a identificar en la economía chilena señales propias de enfermedad holandesa. La dependencia del PIB de la actividad minera y las incertidumbres sobre una posible baja en el precio del metal rojo o de menores inversiones han desatado el debate sobre cómo enfrentar el futuro y evitar repetir la crisis vivida tras el boom del salitre.

El aporte del sector minero en la economía nacional llega al 13% del Producto Interno Bruto (PIB), pero al medir el impacto sobre el resto de los sectores y la demanda final esta cifra se eleva por sobre el 43%. 

Así, un estudio elaborado por la Facultad de Emprendimiento y Negocios de la Universidad Mayor advierte de la fuerte dependencia que se genera entre todas las áreas de la economía chilena y la minería.

Ésta llega incluso a suponer de manera directa e indirecta más del 47% del crecimiento de algunos de los sectores. En especial, Electricidad, Gas y Agua y Construcción muestran los mayores encadenamientos, puesto que la minería explica el 47,2% y 43,4% de sus respectivos aportes al PIB. Con una marcada contribución, también en el sector de Transporte y Comunicación significa el 39,6%, junto con los Servicios Financieros y Empresariales, donde aporta un 38,6%.


Reducción de la actividad

De cara al futuro, la cartera de proyectos de inversión en minería del cobre, oro, plata y hierro entre 2012 a 2020 asciende a US$ 104 mil millones. De ejecutarse, la producción de cobre fino aumentaría en un 50% desde 5,6 Mega TMF (toneladas métricas de cobre fino) en 2012 a 8,4 Mega TMF en 2020. De esta forma, el sector minero crecería un 46,8% en ese año sólo por este efecto. 


Lo anterior, en el mejor de los escenarios, generaría un crecimiento en el PIB nacional del 21,9%, lo que representa un 2,5% anual, concluyen los autores del estudio. En proporción, el PIB del sector Electricidad, Aguas y Gas crecería un 23,8%. Construcción, muy influido también, registraría un alza del 22%. Por su parte, Transporte y Comunicaciones aumentaría en un 20%.

Sin embargo, si estas inversiones no se materializaran, como ya se está anunciando, la producción de cobre se reduciría en un 20%, lo que implicaría llegar a 4,5 Mega TMF en ese año, con el consiguiente efecto encadenado para las demás actividades. Ésto generaría una desaceleración de 18,7% del PIB minero. Como consecuencia, la economía se contraería un 8,8%, equivalente a una desaceleración de 1,1% anual, impactando además en el resto de sectores productivos.

Aunque lo anterior describe un escenario muy pesimista, el panorama demuestra que la suspensión de proyectos de generación eléctrica, entre otros temas, ha postergado la inversión minera. Un factor para tener en cuenta es que un año de retraso en un proyecto de suministro eléctrico significa una caída de hasta el 5% del valor actual neto del proyecto minero asociado, aseguran. Además, en lo relacionado con energía, el académico Javier Bustos, coautor del estudio, afirma que “cabría esperar que la estructura productiva no cambiará tanto en los próximos cinco años por lo menos”.
Imagen foto_00000001
Imagen foto_00000002
 Imagen foto_00000008
www.df.cl

2013/10/28

Familia Solari-Donaggio inicia en diciembre operación minera en Brasil

A través de Megeve tienen participación en varias empresas de exploración en la región. En algunas incluso han integrado a otros inversionistas locales, como Nicolás Ibañez.


Jéssica Esturillo O.

En diciembre la familia Solari-Donaggio, a través de su family office Megeve, concretará su apuesta por la minería en Brasil, con el inicio de operaciones de su primer yacimiento de oro en ese país.

La mina se llama Palito y depende de la canadiense Serabi Gold, donde con un 40,5%, a través de Fratelli Investment, Megeve es el mayor accionista. Ésta es una reapertura, porque la mina fue cerrada en 2008, en medio de la crisis financiera que derribó el precio de los metales, y también por problemas operativos, derivados de un modelo de extracción muy poco selectivo.

En enero de este año Serabi Gold realizó un aumento de capital por US$ 25 millones para financiar este proyecto. Esa operación convirtió a Megeve en el mayor accionista de la empresa, claro que no fueron los únicos, pues según figura en los reportes de la canadiense a la bolsa de su país y a la de Londres, donde también está listada, con el apoyo de Asset Chile, lograron convencer a un grupo de inversionistas chilenos para sumarse a esta iniciativa y tomar el control de ella. Entre los capitales que atrajeron se cuenta Drake PIPE Fund, el family office del empresario Nicolás Ibáñez.

Los números de la primera operación minera de los Solari-Donaggio en Brasil son atractivos, pues aunque se trata de una operación mediana, que producirá 24 mil onzas anuales de oro, presenta altas leyes con un contenido de cobre de 9 gramos por tonelada, muy superior a los que se pueden encontrar hoy en Chile.

Este es un paso importante para esta rama de esta familia, que es una de las controladoras de Falabella y está encabezada por Reinaldo Solari, junto a sus hijos Piero, Sandro y Carlo. Ellos llevan más de una década ligados a la minería con Haldeman Mining, donde también están Anselmo Palma y Sergio Cardone Solari, que tiene una mina de cobre en Iquique y en enero pondrá en marcha una operación de oro en la Región de Coquimbo.

Conocedores del tema comentaron que la fórmula de Megeve ha sido formar un portafolio de pequeñas participaciones en mineras junior, que se dedican a la exploración. 

Sus objetivos son proyectos medianos con altas leyes y que requieran un bajo capex. En esta línea, en julio Serabi absorbió a Kenai Resources, que tiene el proyecto Sao Chico, que está a 30 kilómetros de Palito y cuenta con una ley de 26 gramos por tonelada. Esto permitirá desarrollar sinergias como usar una misma planta de proceso, lo que reduciría el costo de producción desde los US$ 700 por onza actuales y subir la producción en un 50%.

En la industria comentan que los Solari-Donaggio no sólo están interesados en el oro, sino que hace tres años entraron en la propiedad de Avanco Resources, otra junior con exploraciones y proyectos de cobre en Brasil. A ello se suman pequeñas inversiones en firmas que buscan otros metales como vanadio.

A través del 8% que tienen en la firma Minera IRL, Megeve también tiene presencia en Perú y Argentina. En el primer país se trata de un proyecto de oro de 110 mil onzas por año y una inversión de US$ 180 millones, mientras en el segundo la iniciativa es por 50 mil onzas anuales de una inversión que ya fue financiada.
Imagen foto_00000001

2013/09/23

La estrategia de las AFP frente a los aumentos de capital de Norte Grande y Oro Blanco

En el corto plazo, apuestan por la suspensión de ambas juntas de forma indefinida. A las solicitudes de Habitat y Capital se suma Cuprum.

Por C. Cristino y K. Caniupán


Luego que el 10 de septiembre la Superintendencia de Valores y Seguros (SVS) formulara cargos contra Julio Ponce, controlador de las sociedades Cascada de SQM y tres de sus colaboradores, Aldo Motta Camp, Patricio Contesse Fica y Roberto Guzmán Lyon, las AFP tuvieron un respiro. 

Por fin tenían una resolución del regulador, al cual durante meses llamaron a pronunciarse al respecto. Pero, el respiro no duró mucho.

A causa de la formulación de cargos, el controlador de Oro Banco y Norte grande, dos de las Cascadas, sólo optó por posponer las juntas de accionistas hasta octubre y bajar los montos de los aumentos de capital, en el caso de Norte Grande desde los US$ 177 millones originales a US$ 92 millones, y en el de Oro Blanco de US$ 290 millones a 
US$ 120 millones. 


Bajar las juntas


Frente a este escenario, las administradoras apostaron por una nueva estrategia: solicitar a la SVS la suspensión de las juntas en donde se aprobarían dichas capitalizaciones. La primera en hacerlo fue Habitat, la siguió Capital, y ahora se sumó Cuprum (ver nota relacionada).

Según señalan desde una administradora, de aprobarse las capitalizaciones, las AFP de todos modos deberán evaluar si concurren o no, debido a que la situación de las compañías no es de holgura financiera y al ser accionistas las AFP también deberían velar por su sostenibilidad.


Las otras transacciones


A esta situación se suman las acusaciones por parte del controlador de las sociedades Cascada de que los minoritarios también realizaron las mismas operaciones por las cuales se acusa a Ponce.

De todos modos, cercanos al proceso dicen que a las AFP este punto no les quita el sueño. “Todas las operaciones fueron analizadas por la SVS y ésta presentó cargos a cuatro personas. Con toda la información a la vista eso fue lo que decidió el regulador”, señala una fuente.

Mientras, otro actor ligado al proceso confirmó que el regulador se encuentra investigando todas las transacciones, incluyendo las realizadas por minoritarios y que no ha encontrado irregularidades en lo que respecta a estos.


Movimientos accionarios


En el año, los papeles de la serie B de SQM caen algo más de un 43%, en tanto, la serie A pierde 30,16%. En el mercado, indican que los fuertes retrocesos, hasta ahora, han sido provocados por los cambios en el mercado del potasio, y no por las disputas de los accionistas.

En el caso de las Cascadas, la pérdida de valor de las acciones de SQM es algo que afecta directamente su situación financiera. Tanto bonos internacionales como los créditos bancarios están garantizados con acciones de los subyacentes en relaciones que van de 2 veces la deuda, hasta 3 veces. Por ello, caídas en los precios de las acciones las obligan a colocar más papeles en prenda.

¿Qué pasa si no hay más acciones? Justamente esa situación llevó a que Inversiones SQ enviara un hecho esencial señalando que propondría aumentos de capital en las Cascadas, así como la fusión de Pampa con Potasios y Nitratos con Oro Blanco. 


www.df.cl

2013/04/29

Minería, UN CASO ESPECIAL

A nivel general, Codelco es la empresa que más invertirá en el país, con US$ 5.000 millones. El sector minero es tradicionalmente de las industrias que más aportan, y 2013 no será la excepción. CAP, mayormente ligada al hierro, inyectará unos US$ 1.000 millones. 

La firma de minería no metálica, SQM, anunció un plan de US$ 500 millones. A pesar que no están en la lista, es importante destacar que la consultora internacional CRU, indicó que este año sólo en el ítem de construcción de proyectos mineros de cobre, se invertirán US$ 921 millones en el proyecto Sierra Gorda, de la polaca KGHM y US$ 188 millones en la puesta en marcha de Caserones, de Lumina Copper.

www.df.cl

2013/03/27

Proyectos mineros en construcción llegarían a US$ 4.500 millones en 2013

Estimación de la consultora internacional CRU no considera inversiones de mejoramiento a faenas existentes, o de ingeniería y exploración.

Por Juan Manuel Villagrán S.


Durante este año, según indicó la consultora internacional CRU a Diario Financiero, se invertirán US$ 4.527 millones en grandes proyectos en construcción relacionados a la minería del cobre (US$ 2.101 millones) y de oro (US$ 2.425 millones).

“Hay que fijarle una probabilidad a los US$ 100 mil millones de inversión al 2022, porque no se va a concretar todo ese monto. En ese sentido, los cerca de US$ 5 mil millones de inversión para 2013 me parecen razonables”, destacaron en CRU.


Desgloce


CRU hizo esta estimación en base a proyectos nuevos que se están construyendo y teniendo en cuenta la inversión total de cada iniciativa anunciada por las empresas. Con eso, se dividió la inversión de los proyectos por cada año desde que se anunció hasta la fecha que estiman para entrar en operación. A estas variables, en CRU agregan que hay que tener en cuenta que la inversión que se acomete año a año en un proyecto no siempre es igual, y ellos calculan en base a datos que manejan y a su experiencia sobre la etapa en que está cada proyecto actualmente para sacar este cálculo.

Esta aproximación hecha por CRU, no considera a la minería no metálica y a la del hierro. Simplemente es cobre y oro. Por otro lado, en la consultora explicaron que “hay que tener en cuenta que hay más inversión que se concretará este año en proyectos que ya existen, por ejemplo, se inyectará dinero en el nuevo nivel mina de El Teniente, pero aún no se está construyendo. Algo similar pasa con Chuquicamata Subterráneo, y así con muchos otros proyectos”.

Entre los desarrollos en construcción que recibirán inversiones este año en la minería del cobre está Ministro Hales, de Codelco, que según la aproximación de CRU debería recibir en 2013 unos US$ 992 millones; luego estaría Sierra Gorda, de la polaca KGHM, con 
US$ 921 millones de inversión, y finalmente Caserones, de Lumina Copper, con US$ 188 millones. Dentro de los proyectos importantes que podrían haber sido tomados en cuenta, pero que están suspendidos por sus controladores, están Antucoya, de Antofagasta Minerals, y Santo Domingo, de Capstone Mining.

En oro, en tanto, de los 
US$ 2.425 millones que se acometerán en 2013, la totalidad de la suma sería vertida en Pascua Lama, de Barrick.


www.df.cl

2013/02/19

Papeles peruanos ligados a la minería lideran potencial alcista del MILA para 2013

Papeles peruanos ligados a la minería lideran potencial alcista del MILA para 2013Las mineras juniors de Perú presentan un mejor upside, pero implican un alto riesgo y el año pasado estuvieron sobrecastigadas.

Por Marcos Barrientos


Sólo en lo que va de 2013 el IPSA ha rentado todo lo que ganó el año pasado. Así, el selectivo local ha tomado la delantera anotando un avance de 6,88%, frente a IGBVL de Perú (2,31%) y al COLCAP de Colombia (1,21%).

Sin embargo, el selectivo local podría quedar rezagado en los próximos meses. Y es que, según del precio objetivo promedio de los analistas consultados por Bloomberg, los papeles peruanos representan el mayor potencial alcista del MILA.

Así, las mineras juniors lideran el potencial de crecimiento, destacando en la lista Panoro Minerals con un 195%, Sulliden Gold con 127% y Trevali Mining con 123%.

Las recomendaciones


El director de inversiones de LarrainVial AGF, José Manuel Silva, explica que en una cartera andina -que compone a los 3 países-, Chile es la plaza más atractiva por el menor riesgo, mayor liquidez y mayor participación de institucionales, mientras que “vemos un atractivo potencial en Perú sobre Colombia, dado que el país presenta un buen crecimiento económico -5,8%- y se estima que sea mayor al chileno, junto a una baja inflación”.

Al respecto, el director de inversiones de LarrainVial AGF señala que “exponerse al sector consumo y bancario es atractivo, dado que se verá favorecido por los fundamentales de la economía, entre ellos el Banco de Crédito del Perú, Intercorp, y la constructora Graña y Montero, entre otros. Asimismo hay empresas chilenas con presencia en Perú a las que uno puede exponerse, como Falabella, Cencosud y Ripley”. 

Silva explica que las mineras juniors tienen alto potencial debido a que es parecido a invertir en una opción, dado que si la minera “le apunta a la veta de oro o cobre, la acción puede subir entre 2 a 3 veces y si no le apunta puede perder todo el dinero”.

Para el analista de minería junior de la corredora peruana Kallpa Securities, Humberto León, “el sector de las mineras juniors ofrecen el mejor potencial del mercado peruano debido a que tienen un panorama positivo, se espera una mayor producción para este año, y además iniciarán proyectos que ya están aprobados. 

Entre las mineras juniors, León comenta que la compañía Sulliden Gold está mejor posicionada debido a que tiene avanzando su informe de impacto ambiental y ya tiene aprobada su línea de financiamiento.

“El año pasado el sector fue castigado por los problemas sociales que trajeron mucha incertidumbre en el mercado. Si bien ofrecen un mejor potencial, son de alto riesgo”, dice el analista peruano.

En tanto, para el analista de investigaciones económicas de la intermediaria colombiana Ultrabursátiles, Diego Usme, el hecho de que los papeles del país cafetero tengan un menor potencial se debe al encarecimiento del mercado colombiano, dado que en dólares el año pasado tuvo una rentabilidad superior a sus pares y ahora existe unagotamiento de sus valores.

Detalla que Pacific Rubiales es la mayor petrolera privada y logró éxito en sus proyectos de exploración, pero debe mejorar la producción, además de trabas con licencias ambientales”.


www.df.cl

2013/02/13

Aporte de la minería pública y privada a los ingresos fiscales cayó a 14% durante 2012

De acuerdo a las cifras de la Dipres, en 2012 los impuestos pagados por la minería privada sumaron US$4.262 millones, mientras Codelco aportó al Estado por el concepto "cobre bruto" US$4.134 millones.

La minería aportó el 14% de los ingresos del Estado chileno en 2012, menos que el 18,41% de 2011, sin contar parte de lo que recibe el Fisco de la estatal Codelco, según datos facilitados hoy a Efe por el Ministerio de Hacienda y por esa empresa, la mayor productora de cobre del mundo.

De acuerdo a las cifras de la Dirección de Presupuestos (Dipres), en 2012 los impuestos pagados por la minería privada sumaron $2.024.806 millones (US$4.262 millones, a un tipo de cambio de $475 por la moneda estadounidense).

Esto representa un 7,1% del total de ingresos del Estado chileno, que ascendieron a $28,64 billones (US$60.299 millones), un 1,3% real más que en 2011.

Según los documentos de la Dipres, Codelco, la mayor empresa de cobre del mundo, aportó en 2012 al Estado por el concepto "cobre bruto" $1.963.870 millones (US$4.134 millones), equivalentes a un 6,85% de los ingresos totales.
El concepto "cobre bruto" no incluye los traspasos desde y hacia el Fondo de Estabilización del Cobre (FEC), que son los recursos que se ahorran o se utilizan cuando el precio del cobre es mayor o menor que el precio de largo plazo establecido en el presupuesto, lo que permite a Chile un equilibrio en sus cuentas públicas.

En conjunto, la minería pública y privada representó el año pasado un 13,95% del total de los ingresos del Estado, un porcentaje similar al de 2009 (13,11%), año en que la crisis internacional golpeó con fuerza al país -el PIB cayó un 1,5%-, pero inferior a las cifras de 2010 (20,64%) y de 2011 (18,41%).

El año pasado fue el primero desde 2005 en que la tributación de la minería privada superó a los aportes de Codelco.

Según la también estatal Comisión Chilena del Cobre (Cochilco), en 2012 el precio del cobre registró un promedio anual de US$3,60 por libra, lejos de los US$3,99 alcanzados en 2011.

Esto incidió en la caída tanto de las aportaciones de Codelco (31,1%) como de la minería privada (14,2%).

Estas caídas fueron compensadas por un aumento de la recaudación tributaria del resto de contribuyentes (7,1%), gracias al fuerte dinamismo de la economía, que según cifras preliminares registró una expansión del 5,6% en 2012.

Codelco aún no ha difundido sus resultados del pasado ejercicio, pero solo hasta el tercer trimestre sumaba ganancias por US$6.777 millones.

www.latercera.com

2013/01/29

Argentina: las inversiones mineras crecieron un 71,5 por ciento en 2012

Monedas Pesos Argentinos
Las claves
  • El descenso, según el informe, se explica por una bajada en los precios internacionales, ya que las exportaciones argentinas, medidas en volumen, registraron el año pasado un aumento del 10,3 por ciento.
Las inversiones en el sector minero argentino totalizaron el año pasado 19.000 millones de pesos (3.823 millones de dólares), lo que marca un crecimiento del 71,5 por ciento respecto de 2011, según un informe privado.

De acuerdo al informe de la consultora IES, este valor de desembolsos volvería a ser superado en 2013, con inversiones ya anunciadas “que a esta altura superan los 20.000 millones” de pesos (4.024 millones de dólares).

En tanto, las exportaciones mineras de Argentina experimentaron el año pasado un retroceso en valor del 2,2 por ciento, hasta los 5.274 millones.

El descenso, según el informe, se explica por una bajada en los precios internacionales, ya que las exportaciones argentinas, medidas en volumen, registraron el año pasado un aumento del 10,3 por ciento.

Con relación a los destinos de las exportaciones, Canadá se constituyó en 2012 en el mayor comprador al acaparar el 33,8 por ciento de las ventas externas argentinas, medidas en valores.

Le siguen como principales destinos Alemania, Suiza y Japón.
Según el informe, la participación de las exportaciones del sector de minería en el total de las colocaciones de Argentina llegó en 2012 al 6,7 por ciento, levemente superior al 6,4 por ciento de 2011, por lo que el sector de minería ocupa el sexto lugar en el ránking de los sectores que más exportaron el año pasado.

infolatam.com

2012/08/27

Mineras cancelan millonarios proyectos por caída en la demanda tras desaceleración china

El Bloomberg Mining Index ha perdido 34% desde principios de 2011, aunque expertos esperan que el oro, la plata y el cobre sigan con buen desempeño.


Por Marco Fajardo


El reciente anuncio de la minera BHP de suspender tres proyectos por US$ 68.000 millones fue una muestra de una situación que se repite en el sector, golpeado por la caída en la demanda de China, cuya economía está en desaceleración.

BHP informó la semana pasada que no espera aprobar ningún gasto en proyectos mayores durante este año fiscal, como la expansión de Olympic Dam y un puerto de mineral ferroso, ambos en Australia, así como un proyecto de potasa en Canadá. 

La sola construcción de Olympic Dam, donde BHP extrae oro, plata, cobre y uranio, representaría 
US$ 33.000 millones.

Rio Tinto, por su parte, canceló la construcción de una fundidora de aluminio en Malasia por US$ 2.000 millones; un proyecto de Xstrata por US$ 5.900 millones está frenado en Filipinas por problemas medioambientales y la canadiense Newmont enfrenta cada vez más resistencia para poner en marcha la mina Conga en Perú, por 
US$ 4.800 millones.

El escenario adverso ha hecho caer el valor bursátil de las mineras. El Bloomberg Mining Index, que sigue las principales acciones mineras del mundo, ha perdido 34% desde enero de 2011. Consultado sobre si la era de los altos precios en los metales terminó, John Tumazos, analista de Very Independent Research, en EEUU, señaló a DF que espera que “el buen ambiente que atraviesa el sector desde 2004” continúe para el oro, la plata y el cobre, pero es menos optimista con el hierro, el aluminio y el molibdeno.


Fin de los años dorados


Los “años dorados” de la expansión económica china se han ido, afirmó hace dos semanas Roberto Castello Branco, ejecutivo de Vale, la segunda mayor minera del mundo.

Vale pospuso este mes un proyecto minero de potasa en Saskatchewan, Canadá, por US$ 3.000 millones. “Estamos en tiempos económicos llenos de desafíos”, admitió un portavoz de la minera brasileña.

La potasa es un elemento clave en la fabricación de fertilizantes, y la sequía en EEUU, Rusia y Ucrania, los principales productores de granos del mundo, ponen en duda la fortaleza de la demanda en el futuro próximo.

Pocos meses antes, en marzo, Rio Tinto, la tercera mayor minera del mundo, canceló un proyecto para una fundidora de aluminio en la isla de Sarawak, que trabajaba junto a Cahya Mata Sarawak (CMS).

CMS, un conglomerado de finanzas y construcción, señaló que ambas empresas no pudieron llegar a un acuerdo en los términos del suministro comercial eléctrico.


Problemas ambientales


Varios proyectos también están en la cuerda floja por la oposición de comunidades locales, que los rechazan por cuestionamientos medioambientales.

Un ejemplo es la mina Conga de Newmont y Buenaventura, en Perú, donde las protestas de población, que teme perder los recursos hídricos, obligó a declarar estado de emergencia y dejó cinco muertos.

El jueves, el gobierno peruano anunció que Newmont suspendió el proyecto.

Tumazos se mostró pesimista respecto de este proyecto, debido a “las malas relaciones de las mineras con la comunidad” y a que la iniciativa es “demasiado costosa”.

En Filipinas, en tanto, un proyecto de Xstrata de oro y cobre en la provincia de Cotabato por 
US$ 5.900 millones está entrampado por una norma provincial que prohibe la minería a cielo abierto. Aunque el gobierno emitió un decreto para anular la norma, el asunto podría resolverse en los tribunales.
Imagen foto_00000001


www.df.cl