Mostrando las entradas con la etiqueta Inflación. Mostrar todas las entradas

2018/01/08

Inflación venezolana llega 2.616% en 2017 según Asamblea Nacional

venezuela billetes bolivares
Reuters  08/01/2018
La inflación anual en Venezuela alcanzó por primera vez los cuatro dígitos y cerró 2017 en 2.616%, según un cálculo del Parlamento controlado por la oposición, que durante el año pasado hizo un seguimiento ante la falta de información oficial.
Según la medición de la Asamblea Nacional publicada el lunes, en diciembre los precios al consumidor aumentaron un 85% en el país petrolero, que también está sumido en una larga recesión económica.
Los economistas consideran que un país sufre de hiperinflación cuando la tasa mensual supera el 50% o ha tenido tasas anuales superiores a tres dígitos por tres años consecutivos.
“La inflación sólo de diciembre es mayor que la acumulada (en el año) en toda Latinoamérica”, dijo el diputado opositor José Guerra en su cuenta de Twitter.
Sin ofrecer datos sobre los resultados de la economía en 2017, el gobierno socialista de Nicolás Maduro ordenó en los primeros días del año un aumento del salario mínimo de un 40% y la rebaja de precios en supermercados.
El Banco Central del país sudamericano dejó de informar mensualmente sobre la evolución de los precios desde hace dos años, pero reconoció tasas de inflación de un 180% y un 240% en 2015 y 2016, respectivamente.
El Gobierno del presidente Nicolás Maduro responsabiliza a los empresarios privados de inflar precios para desestabilizar su gestión y denuncia que las sanciones financieras impuestas por Estados Unidos bloquean las importaciones de alimentos y medicinas.
Sus adversarios en el Congreso dicen que la inflación récord es producto del financiamiento que otorga el Banco Central al gobierno, en medio de una contracción económica que tras cuatro años también sigue profundizándose, según sus cálculos.

2017/11/27

Chile es uno de los países con mayor error mensual en proyección de inflación

Trabajo
Constanza Ramos  www.pulso.cl
Los últimos datos de la inflación se han caracterizado por una alta volatilidad en sus cifras. Tanto así, que en septiembre la variación de -0,2% sorprendió al mercado, puesto que desde que se tienen datos oficiales, este mes nunca había registrado una variación negativa.
Así, según los datos del Instituto Nacional de Estadísticas (INE), desde hace un año, en tres oportunidades ha habido saltos de más 0,5 puntos porcentuales en un mes a otro. El último se registró el mes pasado, cuando saltó desde el -0,2% al 0,6% en octubre.
Frente a esto, BBVA elaboró un informe que asegura que nuestro país es uno de los países con mayor error de proyección para la inflación mensual. “En los últimos seis meses, Chile muestra un error de proyección de 1,2 veces el valor de la inflación promedio del período, siendo así uno de los países con mayores sorpresas inflacionarias”, alertó la entidad bancaria.
De esta forma, el reporte comparó el error de predicción de la inflación mensual para un grupo de 23 países que cuentan con información mensual de proyecciones, entre ellos, Estados Unidos, Israel, Canadá, Suiza, España, Polonia, entre otros Pero, ¿qué motivos están detrás de tanto error predictivo? El aumento de la volatilidad inflacionaria, sería la principal responsable.
En ese sentido, la entidad precisó que se observa que en productos puntuales han aumentado la volatilidad, pero que “al analizar la canasta en su conjunto es posible detectar un proceso más generalizado”.
Pero ¿qué tan volátil está siendo el país en materia de los registros mensuales del IPC? BBVA sostuvo que en general la volatilidad “fluctúa en torno o bajo 1 para la mayoría de los países, incluso con una tendencia a la baja para países de la OCDE”. Sin embargo, en Chile desde la mitad del año pasado, la volatilidad ha sido cada vez más común y el incremento se ha acentuado en los últimos meses.
Alejandro Fernández, economista de Gemines, entregó la misma visión que BBVA e incluso señaló que esta situación ha venido ocurriendo por lo menos hace cinco años. “Es un tema relativamente permanente. Diversos colegas de otros países me lo han planteado. Cuando en Colombia, Brasil o México, se hacen proyecciones de inflación incluso con dos decimales, las proyecciones andan muy cerca. En cambio acá, no le apuntamos ni al primer decimal. Es una volatilidad absurdamente alta”, subrayó.
A su juicio existe un claro error de metodología de parte del INE. “Hay problemas de medición, aplicación de metodología a varios precios y algunas mediciones completas como el vestuario que lleva un montón de años cayendo de manera persistente año tras año, cosa que no guarda ninguna relación con la realidad”, afirmó.
Respecto a los cambios que el ente emisor realizó este año en paquete turístico, Fernández aseveró que junto con gasto común, han mostrado una volatilidad que es “esquizofrenia pura, no hay ni una lógica en eso. La estacionalidad que solía haber en los años anteriores con la misma medición del INE, desapareció completamente”, alertó.
Una impresión distinta entregó, Martina Ogaz, economista de Euroamerica, quien señaló que “sólo este año el IPC ha mostrado volatilidad respecto a lo que esperaba el mercado en la medición mensual, lo que se explicaría porque cambió la metodología de paquete turístico”. Según Ogaz, estas modificaciones deberían ajustarse en el tiempo.
Asimismo, para Erik Haindl, economista de la Universidad Gabriela Mistral, no hay un problema en la forma de capturar los precios, sino que “de repente hay movimientos muy rápidos en el dólar y como más de la mitad de los productos de la canasta son bienes importados, son muy influenciados por el movimiento del tipo de cambio”, explicó el experto.
En ese sentido, indicó que ha habido muchos movimientos inesperados en variables claves. “Lo que pasa con el cobre o con el dólar es muy importante y marca mucho a la inflación. Esto hizo que muchos analistas erraran en sus proyecciones”, concluyó.
Efectos en la política monetaria
Uno de los indicadores por los cuales, el Banco Central decide un movimiento de la tasa de política monetaria, es la inflación. Es más, en el comunicado de su última reunión, el ente emisor identificó como un riesgo la trayectoria de la inflación: “la inflación seguirá baja en el corto plazo, situación que podría retrasar su convergencia a la meta en el horizonte de dos años”.
En ese escenario, BBVA indicó que si el nivel de sorpresas inflacionarias continúa, “se alimentará la inmovilidad en las decisiones de política monetaria”. Esto, porque a raíz de la volatilidad, “no sólo resulta difícil realizar diagnósticos de tendencia inflacionaria, sino que sorpresas en el margen restarían convicción y alimentarían el ya instaurado disenso al interior del Consejo del BC”, señaló el banco.
Sin embargo, desde la otra esquina, Ogaz explicó que el dato más importante para el Banco Central es la trayectoria a dos años. “La volatilidad mensual sólo debería afectar si de verdad produce cambios importantes en las proyecciones de 12 meses y 24 meses”. Por esta razón, Ogaz acotó que “los cambios de un mes a otro no debieran afectar la política monetaria”.
Misma visión entregó Haindl, quien detalló que manejar la política monetaria es cómo manejar un barco, “al mover el timón hay un par de meses que pasan hasta que el barco se empiece a desviar”.

2016/12/28

Expectativas de inflación a dos años plazo se ubican en 2,79%

Desde julio, los instrumentos financieros reflejados en los forward de inflación muestran un leve desanclaje.Carlos AlonsoCARLOS ALONSO | ECONOMÍA  www.pulso.cl

El Banco Central (BC) señaló en su reciente Informe de Política Monetaria (IPoM) que la inflación estará “gran parte” de 2017 bajó 3% y que el año cerrará en 2,9%. Sin embargo, las expectativas reflejadas en los instrumentos financieros -forward de inflación-prevén una menor inflación para el cierre del próximo año, situándola en 2,81%, mientras que la perspectiva para 12 meses plazo esperan que el IPC se ubique en 2,79%. Ahora bien, para el plazo de 24 meses y que es el horizonte de proyección del instituto emisor para evaluar si las expectativas de inflación están ancladas o no en la meta de 3% y de esa manera actuar a través de su política monetaria, se ubican en 2,79%, en decir, levemente por debajo del óptimo del ente rector. Es más, si se analiza la evolución de estas expectativas implícitas en los activos financieros, desde julio que se ubican bajo 3%. 
Todo este escenario incrementa la posibilidad de que el Banco Central recorte la Tasa de Política Monetaria (TPM) en la reunión del próximo 19 de enero. 
Felipe Alarcón, economista de Euroamerica, indicó que “sistemáticamente los precios se han ido ajustando a la baja, y si no se actúa prontamente con un recorte en la tasa de interés se corre el riesgo de que las expectativas se sigan ajustando”. 
Para Alarcón, el escenario más probable es un recorte de 25 puntos base en enero y otro de la misma magnitud en marzo, aunque no descartó, como escenario alternativo, un recorte de 50 puntos base en enero. 
Si bien hasta ahora las expectativas del mercado tienen internalizada dos recortes para la tasa de interés, el experto subrayó que puede haber un tercer recorte que estará supeditado a la evolución del tipo de cambio, y a las próximas decisiones de la Reserva Federal (Fed) sobre su política monetaria. 

De acuerdo al Banco Central, la menor perspectiva que tiene para la inflación se sustenta en “la importante reducción del IPCSAE explicada por distintos elementos: por un lado, la trayectoria del tipo de cambio seguirá contribuyendo a la reducción de la inflación de bienes importados. Además “se espera que los precios de los servicios se sigan desacelerando gradualmente, ayudados en parte porque la menor inflación con que terminará 2016 afectará los precios indexados durante la primera parte de 2017. Todo esto en un contexto de presiones inflacionarias de mediano plazo son acotadas”.

2016/06/09

Inflación subyacente cae por primera vez en tres años y confirma menor presión sobre los precios

La baja en los índices que excluyen los productos más volátiles de la canasta indicaría que la convergencia al rango meta va por buen camino.

Por Denisse Vásquez H.
Inflación subyacente cae por primera vez en tres años y confirma menor presión sobre los precios
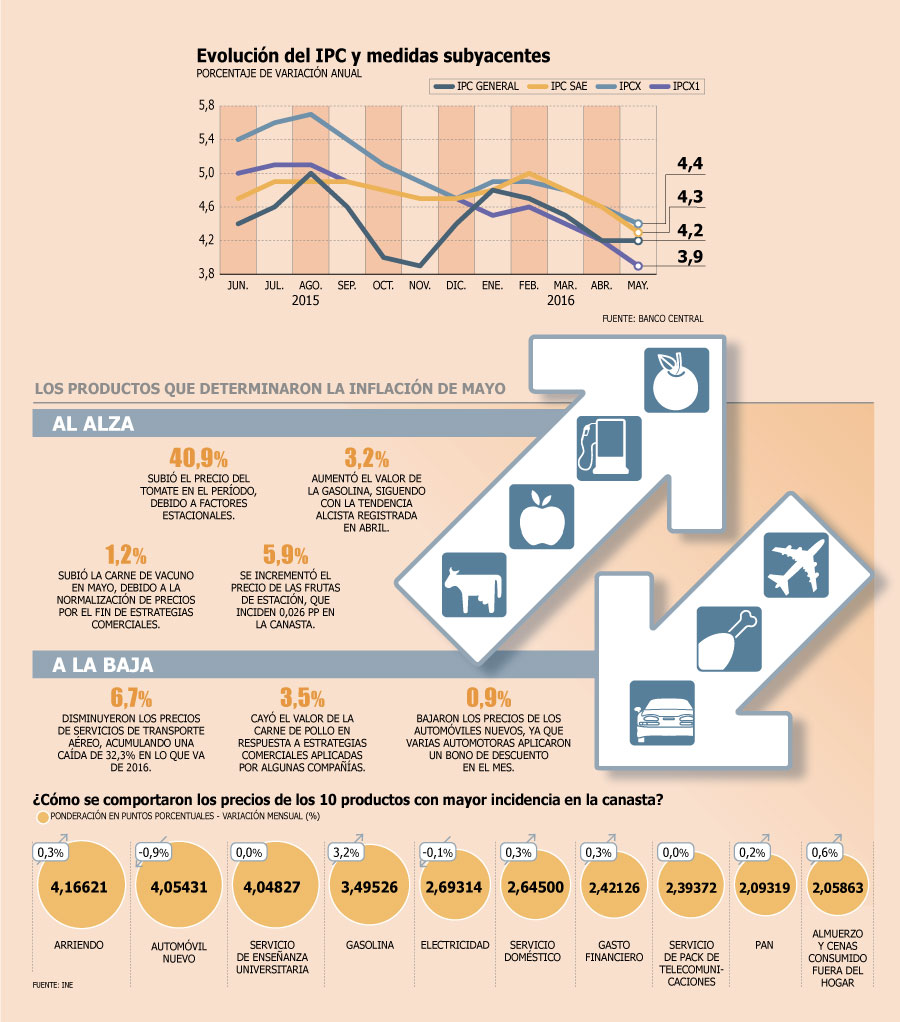
Sin tomar en cuenta la pausa de noviembre pasado, la inflación cumplió en mayo 26 meses sobre el techo del rango meta del Banco Central (4%). Esto, pese a que el Índice de Precios al Consumidor (IPC) anotó una variación mensual de 0,2% en el quinto mes del año, algo más bajo que lo esperado por el mercado (0,3%).
Y es que con este resultado, el IPC acumuló un alza de 1,7% en lo que va del año y 4,2% a doce meses, mismo nivel obtenido en abril.
Según el Instituto Nacional de Estadísticas (INE), las mayores alzas se registraron en la división de alimentos y bebidas no alcohólicas, con un incremento de 1%, y bienes y servicios diversos, con un aumento de 0,4%. Entre los productos que más subieron en el mes destacaron el tomate (40,9%) y las bencinas (3,2%).
Por el contrario, bebidas alcohólicas y tabaco, vestuario y calzado, y salud registraron bajas de 0,1%, 0,4% y 0,2%, respectivamente.
Sin embargo, lo que sorprendió al mercado fue que las medidas subyacentes -que excluyen los productos con mayor volatilidad en la canasta-, registraron caídas por primera vez desde julio de 2013.
Así, tanto el IPC sin alimentos ni energía (IPCSAE) como el IPCX -que excluye frutas, verduras frescas y combustibles-, y el IPCX1 -que además de los ítems anteriores descuenta carnes y pescados, tarifas reguladas de precios indexados y servicios financieros-, disminuyeron 0,1% en el mes. Y en el caso del IPCX1, éste logró ubicarse bajó 4% tras 22 meses.
¿Punto de inflexión?
Luego de marcar un 4,8% en enero, la inflación ha ido cediendo durante 2016, aunque con un fantasma siempre presente: el traspaso del alza del dólar. Y de acuerdo a los resultados de las medidas subyacentes, la presión de este factor estaría comenzando a ceder.
“Efectivamente se observa que los precios de bienes en general están mostrando una caída transversal”, señala el economista de Bci Estudios, Felipe Ruiz, para quien lo anterior refleja el efecto de la débil actividad en los precios, contrario a la presión proveniente de la oferta (tipo de cambio, combustibles) observada en los meses anteriores.
Y como postula el economista senior de BTG Pactual Chile, Mario Arend, si el tipo de cambio se mantiene en los niveles actuales ($ 674), “la inflación de bienes seguirá moderándose”.
La disfusión inflacionaria (el porcentaje de los bienes de la canasta que subieron de precio en el mes) también tuvo un desempeño positivo en mayo, ya que alcanzó un 51%, por debajo de lo observado para este mes en los últimos dos años, lo que refleja que la persistencia inflacionaria “perdió más fuerza de la prevista”, según Banchile.
“La baja es un hecho bien notable y llama a reflexionar acerca de si este es un punto de inflexión en términos de menores precios inflacionarios, o es un accidente del camino”, sostiene el economista de EuroAmerica, Felipe Alarcón.
Para el corto plazo, las estimaciones del mercado apuntan a un IPC entre 0,3% y 0,4% para junio, y para fin de año están en línea con el 3,6% previsto por el Banco Central, escenario que se concretaría gracias a una depreciación mucho más moderada del peso, mayores holguras de capacidad y un menor crecimiento de salarios nominales.

MERCADO VE MANTENCIÓN DE TASA EN REUNIÓN DEL PRÓXIMO JUEVES

Casi a la misma hora en que se conocieron los datos de inflación, el Banco Central publicaba la última Encuesta de Operadores Financieros (EOF), cuyas estimaciones confirmaron la visión de una menor inflación para los próximos meses.
Los expertos preven que el IPC se ubicará en 3,09% de aquí a doce meses, y en ese escenario no ven movimientos en la tasa de política monetaria (TPM) en el mediano plazo. Los pronósticos apuntan a que el tipo rector se mantendrá en 3,5% en la reunión del jueves y recién en junio de 2017 se concretaría un alza de 25 puntos base. Sin embargo, el tratamiento que se dará al sesgo de la política monetaria genera debate entre los economistas, quienes están divididos respecto de si se debe discutir o no un cambio hacia una tendencia neutral.
El economista jefe de Itaú Chile, Miguel Ricaurte plantea que dado que la inflación sigue elevada, no ve al Banco Central eliminando el sesgo alcista en lo más inmediato, pero tras el IPC de mayo y en línea con el IPoM, "es altamente probable que modere el sesgo de normalización".
Por su parte, Mario Arend, de BTG Pactual Chile, señala que el Central debería seguir contemplando un ajuste pausado hacia adelante, pero "la discusión sobre la posibilidad de moverse hacia un sesgo neutral va a seguir estando presente". "Sería una locura decidir cambiar el sesgo habiendo publicado recién el IPoM y defendido el alza de tasas a fin de año", expresa Felipe Alarcón, economista de EuroAmerica. "Además, inyectaría una volatilidad tremenda al mercado", agrega.
Imagen foto_00000001

www.df.cl

2015/09/11

Analistas vuelven a elevar expectativas de inflación para este año

Para la tasa de interés, proyectaron un incremento antes de fin de año hasta 3,25%.
banco-central
Hoy, el Banco Central dio a conocer sus proyecciones  en su Encuesta mensual de Epectativas Económicas.
En lo que respecta a la inflación, los especialistas la situaron en 0,3% para octubre, en tanto que para 2015 elevaron su proyección por octavo mes consecutivo y la ubicaron en 4,7%, frente al 4,2% proyectado el mes pasado.  En 11 meses, en tanto, situaron el IPC en 3,7%.
Consecuente con el incremento de la inflación, los consultados por el emisor mantuvieron la tasa de interés en 3% para este mes, pero auguran un incremento, antes de lo previsto, a 3,25% en diciembre.
Para el PIB mantuvieron su estimación de 2,2% para 2015, mientras que para 2016 la redujeron a 2,7% (desde 2,8%). Para 2017, en tanto, la bajaron también a 3,2% (desde 3,5%).
Revise el artículo completo en Diario Financiero.

2015/07/06

La inflación en Colombia fue del 3,33 % en el primer semestre de 2015

billetes colombia moneda
La inflación de Colombia, medida por el Índice de Precios al Consumidor (IPC), fue del 0,10 % en junio y del 3,33 % en el acumulado del primer semestre de 2015 con respecto al mismo período del año anterior, informó el Departamento Administrativo Nacional de Estadísticas (DANE).

Esta tasa semestral es superior en 0,76 puntos porcentuales a la registrada en el mismo periodo de 2014, cuando alcanzó el 2,57 %, según los datos facilitados hoy por el DANE.
Con respecto a la inflación del 0,10 % de junio, la tasa fue superior en 0,01 puntos porcentuales a la registrada en el mismo mes de 2014, cuando llegó a 0,09 %.
Entre julio de 2014 y junio de 2015, es decir los últimos 12 meses, el IPC presentó una variación de 4,42 %.

De las 24 ciudades estudiadas por el DANE, 9 presentaron variación una superior al promedio de los precios del IPC para junio de 2015 y quince mostraron variaciones inferiores.

Entre ellas, Neiva, capital del departamento del Huila (suroeste), registró la mayor variación en los precios (0,46%).

www.infolatam.com

2015/06/08

Mercado destaca que inflación retorne al rango tolerable del BC tras más de un año

Si bien los economistas proyectan que el IPC volverá a subir en los próximos meses, el indicador se ubicaría para fines de año en la meta de 3% que tiene el instituto emisor.


Tras el IPC de mayo que arrojó un alza de 0,2% y acumuló en 12 meses 4,0%, el mercado destacó que el índice se ubicara dentro del rango tolerable del Banco Central, luego de trece meses.

“Inflación regresa al rango de tolerancia del Banco Central después de 13 meses y todas las medidas de inflación subyacente registran una variación de solo 0,1%”, indicó BBVA Research.

En esa línea, sostuvo que el IPC “entra al rango de tolerancia, al menos por este mes, porque estimamos muy probable que el registro de junio devuelva la inflación por sobre 4%. Pero más allá de estas fluctuaciones, esperamos que en la segunda parte del año la inflación interanual se mueva aceleradamente hacia la meta de 3%”.

Para el economista de Bci Estudios Antonio Moncado, “con este registro, se reducen las inquietudes respecto a la volatilidad que había mostrado el indicador de precios en los meses anteriores, reforzando la expectativa de una evolución inflacionaria para los próximos meses que mostraría una clara normalización, llevando a la medición en 12 meses acercándose al nivel meta”. 

Con todo, el experto sostuvo que “con ello, seguimos previendo una tasa de referencia que se mantiene en el nivel de 3% y sesgo neutral hasta el primer trimestre de 2016, a fin de mantener el estímulo monetario necesario para consolidar la senda de recuperación en los próximos trimestres”. 

Por su parte, Credicorp Capital "La inflación anual podría superar ligeramente el rango meta en los próximos dos meses, sin embargo esperamos una marcada disminución en el cuatro trimestre del año, debido a la alta base que saldría de la medición anual".

En cuanto a las proyecciones para junio, las entidades estimaron que el índice de precios se ubicaría en un  rango de entre 0,2 y 0,3%, según BBVA Reaserch, y entre 0,3% - 0,4% de acuerdo BCI Estudios, con alza en frutas de estación -a partir de los impactos observados producto de la sequía en la zona sur-, e incrementos en el precio de la electricidad.

www.emol.com

2015/04/08

Inflación del primer trimestre sería la más alta desde 2010

Expectativas para marzo apuntan a hasta 0,9% por el rubro educación. IPC se conoce hoy.

Por Sebastián Valdenegro Toro
Inflación del primer trimestre sería la más alta desde 2010
Las presiones inflacionarias volverán a ser hoy tema, luego de que temprano en la mañana el Instituto Nacional de Estadísticas (INE) dé a conocer el IPC de marzo, donde todo apunta que el dato ratificaría que el primer trimestre de 2015 será uno de los más altos en inflación de los últimos años.

De hecho, si se confirma el techo de las estimaciones del mercado (0,9%), los precios internos acumularán un incremento de 1,4% en los primeros tres meses del actual ejercicio, superando por 0,1 punto el registro del mismo período del año pasado y siendo la cifra acumulada más alta para un primer cuarto del año desde 2010.

Las perspectivas de los forwards de inflación apuntan a una variación entre 0,8% y 0,9% para el mes pasado.
El 0,9% corresponde a la proyección del economista de Credicorp Capital, Andrés Osorio, quien espera que el cierre del año oscile entre 3,3% y 3,4%.

"Obviamente, lo que más va a incidir será el ítem Educación, que está muy indexado a la inflación del año pasado. El precio de los alimentos también influirá ya que los precios internos tienen tendencia alcista, a pesar de que se han registrado bajas en los precios internacionales", argumenta.

En BICE Inversiones ven un IPC de 0,8% en marzo, con lo que el año cerraría en 3,6%, en línea con lo planteado por el Banco Central en el IPoM.

"Al tema Educación hay que agregarle el fuerte alza que han experimentado las bencinas a nivel local, además del aporte por el lado de las frutas y verduras frescas. La indexación representará prácticamente la mitad del IPC del mes: 0,4%", comentan en el departamento de estudios.

En Scotiabank Chile, por su parte, ven una variación de precios de 0,8% para el mes y entre 3% y 3,4% para diciembre, mientras que en Banco Penta apuntan al mismo nivel para marzo, pero a un 3,5% para el cierre del año.

Remuneraciones mantienen dinamismo
Los salarios continúan con importantes alzas a pesar del contexto de desaceleración de la economía.

Los Índices Generales Nominales de Remuneraciones (IR) y Costo de la Mano de Obra (ICMO) registraron variaciones de 0,2% y -0,1%, respectivamente, en febrero, informó ayer el INE.

La variación del ICMO se asocia a la disminución de componentes del costo de la mano de obra como gastos en colación, movilización, capacitación, entre otros.

En doce meses, el IR anotó un avance de 7,1%, mienttras que el ICMO 7,2%.

Sectorialmente, Comercio consignó la principal incidencia positiva en la variación mensual en ambos índices.
Imagen foto_00000002
 www.df.cl

2015/02/09

Inflación vuelve a escena: pronóstico 2015 se instala sobre 3% y mercado sugiere cautela

Si bien los analistas aún creen que los precios se moderarán tras el salto en 2014, les preocupa que aún no cedan los índices subyacentes.

Por Denisse Vásquez H.
Enero sorprendió con un incremento en circunstancias que todo apuntaba a que bajaría del orden de 0,3%.
La sorpresa positiva que el jueves pasado dejó el crecimiento de la actividad de diciembre -de 2,9% en el mes, superando las estimaciones-, fue efímera. ¿La razón? El IPC de enero también sorprendió, pero de manera negativa, ya que subió 0,1% mientras los analistas apostaban por una baja del orden de 0,3%.

De inmediato, los swaps de inflación -que reflejan las expectativas- se corrigieron al alza. Estos ajustes dejaron el pronóstico para el cierre del año sobre el 3% frente al 2,78% de una semana atrás y también por encima de lo previsto por el Banco Central en su último Informe de Política Monetaria (2,8%).

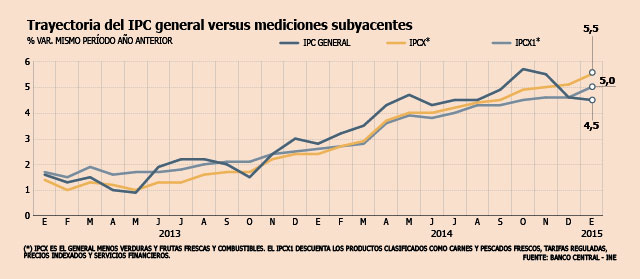
Pese a lo anterior, los economistas coincidieron en que el avance de enero no cambia el panorama de precios acotados para el resto del año apoyado -en lo esencial- en el menor PIB, aunque sí identificaron riesgos, principalmente tres: una inflación subyacente que no cede, un eventual rebote en el petróleo y la depreciación del tipo de cambio.

Todo un cuadro del que ya había dado ciertas luces el Banco Central en la entrega del IPoM, cuando también reparó en el entusiasmo del mercado que esperaba una fuerte baja de la inflación -que cerró 2014 en 4,6%- debido a la desaceleración.
Inquietud por IPC subyacente

El economista de Libertad y Desarrollo, Francisco Klapp, sostiene que las medidas subyacentes, -que no incluyen los elementos más volatiles como frutas, verduras frescas y combustibles- dan cuenta que la inflación sigue creciendo a una tasa relativamente rápida y que el efecto a la baja proviene mayormente de los combustibles. Agrega que el coeficiente de traspaso o pass through de tipo cambio a inflación fue mayor a lo que se estimaba, lo que también se reflejó en la alta cifra de enero.

Klapp ve probable un ajuste al alza en su proyección de inflación a diciembre (2,8%), pero de igual forma mantiene una visión de una inflación que se moderará en el año, consistente con una economía aún débil y un tipo de cambio que, en su opinión, "no tiene espacio para seguir cediendo".

El que sí optó por corregir sus estimaciones a diciembre fue Banco Penta desde un 2,4% a un 2,7%, pero reafirmaron su visión de que los precios deberían ceder en línea con una eventual apreciación del tipo de cambio (en el año) y suponiendo que el precio del petróleo se mantendrá en niveles cercanos a los actuales.
"Un rebote en el precio del petróleo es uno de los principales riesgos, más allá de las holguras de capacidad menores a lo estimado y una inflación subyacente que se mantiene fuerte", dice Matías Madrid, economista de la entidad, quien cree que las alzas de los ítem tabaco, transportes y salud -los que más subieron en enero-, no se repetirán en los meses venideros.

En Inversiones Security, en tanto, reafirman su pronóstico de una inflación en torno a 2,5% a fines de año y el economista de la institución, César Guzmán, cree que las sorpresas de enero, como el efecto de la reforma tributaria en cigarrillos, autos nuevos y bebidas alcohólicas no es extrapolable a los próximos meses. "El alza más generalizada que se registró en los productos que componen la inflación subyacente sí podría repetirse en el corto plazo", expone.

En BCI Estudios estiman que el traspaso de la depreciación cambiaria a precios de alimentos y energía será uno de los principales riesgos alcistas para los próximos meses.

Credicorp Capital cree el IPC de febrero será similar al mes previo, y para marzo habría un "fuerte incremento" por motivos estacionales y el reajuste anual en educación.

Banco Central podría mantener tasa en 3% durante todo el año

Los pronósticos para el sesgo de la tasa de política monetaria (TPM) también experimentaron modificaciones tras el IPC de enero, aunque para la reunión de este jueves se reafirmó la expectativa de que el Banco Central mantendrá la tasa en 3%.

Previo al último dato de inflación, las estimaciones de los expertos apuntaban a que el Central optaría por dos recortes de 25 puntos base para este año, ubicando la tasa en 2,5% en diciembre. Uno de los ajustes era esperado para marzo o abril de este año, pero ahora el consenso estima que no hay espacio para correcciones en el corto plazo e, incluso, el instituto emisor podría optar por no modificar la tasa rectora durante este año

Para César Guzmán, de Inversiones Security, el hecho de que se haya observado un alza en la inflación subyacente "de todas formas disipa la expectativa de bajas de la TPM en el corto plazo". "Para el segundo semestre, dependerá de si la recuperación económica se mantiene o se generarán nuevas decepciones, y si es que el alza de la inflación fue más transitoria", detalló.

Para Francisco Klapp, de LyD, no está claro que el instituto emisor relaje aún más su política monetaria, dado los indicadores subyacentes actuales y que las tasas largas a nivel mundial aún se encuentran históricamente bajas.

Desde Banchile Inversiones indicaron que con la información en el margen, la probabilidad de observar rebajas durante el primer trimestre "es nula", situación que no cambia en demasía en el siguiente lapso. "Es más, si los datos en el margen se vuelven tendencia no descartamos que el Banco Central no realice cambio alguno en la tasa rectora, manteniendo la TPM en 3% durante todo el año", manifestaron.

"Los recortes previstos podrían retrasarse e incluso está la probabilidad de que no existan ajustes durante todo el año", dijo Matías Madrid, de Banco Penta, quien agrega que la dinámica de la inflación subyacente es la que más preocupa al Banco Central.

El departamento de Estudios de BBVA Chile, liderado por el economista Jorge Selaive, fue uno de los únicos que discrepó en que la tasa rectora se consolidaría en 3%.

"Disentimos con esa visión y seguimos viendo recortes en la TPM, aunque ciertamente deberán esperar unos meses más, por lo que parece haber tiempo para tomar posiciones que se beneficien de nuevos recortes", señalaron.
Imagen foto_00000002

www.df.cl

2014/08/03

Fed asegura que recuperación del mercado laboral está lejos de crear un avance en inflación

Fed asegura que recuperación del mercado laboral está lejos de crear un avance en inflación

A pesar de que se crearon más de 200 mil empleos por sexto mes consecutivo, los salarios se mantuvieron casi estables y hubo poca mejoría del desempleo de largo plazo.


La Reserva Federal de Estados Unidos ha hecho una gran apuesta a que la recuperación del mercado laboral está muy lejos de crear un avance preocupante de la inflación. Una serie de cifras económicas del viernes sugirieron que la Fed leyó bien las posibilidades.

Si bien el reporte de empleo del Departamento del Trabajo mostró que se crearon más de 200.000 empleos por sexto mes consecutivo, los salarios se mantuvieron casi estables en el sector privado y hubo poca mejoría del desempleo de largo plazo.

El reporte apoyó la opinión de la presidenta de la Fed, Janet Yellen, de que una fuerte caída de la tasa de desempleo durante el último año ha escondido una debilidad sustancial en el mercado laboral.

La situación puede dar más margen a Yellen para mantener las tasas de interés en niveles bajísimos hasta bien entrado el próximo año, sin que la inflación se convierta en una amenaza.

"Se necesita un mayor crecimiento de los salarios para que la inflación se acelere", dijo Ryan Sweet, economista de Moody's Analytics.

Los trabajadores estadounidenses, en promedio, ganaron US$ 24,45 por hora en julio, un alza de apenas un centavo frente a junio. Durante el año pasado, los salarios crecieron sólo 2%, manteniéndose donde han estado desde fines de 2009. Antes, lo usual era que las ganancias por hora crecieran 3% ó 4% al año.

El Departamento del Trabajo dijo que más de 300.000 estadounidenses se unieron a la fuerza laboral el mes pasado. Esa fue la principal razón de que la tasa de desempleo subiera a un 6,2%.
Los economistas consideran en general que una mayor cantidad de fuerza laboral hace más difícil que haya alzas de salarios.

"Yellen puede argumentar que todavía hay pocas señales de estrechez en el mercado laboral", dijo Jim Kochan, estratega de mercado de Wells Fargo Funds Management.

La incorporación de trabajadores a la fuerza laboral dejó a una mayor parte de la población o empleada o buscando trabajo, lo que ha elevado la llamada tasa de participación a un 62,9%.

Si bien una población que envejece debería hacer que la tasa de participación disminuya, se ha mantenido en general estable este año, lo que sugiere que más trabajadores están retomando la búsqueda de un empleo tras abandonarla en un período más sombrío para el mercado laboral.

El que una persona busque trabajo no significa que necesariamente vaya a encontrarlo pronto. La cantidad de gente desempleada por más de 26 semanas creció ligeramente en julio, a 3,1 millones.

Medido como proporción de la fuerza laboral, la tasa de desempleo de largo plazo se mantuvo en un 2%, o más del doble que en 2005 y 2006.

El Departamento del Trabajo dijo también que una medición amplia de desempleo subió ligeramente a un 12,2% en julio.

El parámetro, conocido como tasa de desempleo U-6, incluye a los trabajadores que les gustaría tener un empleo, pero que no están buscando activamente uno. La cantidad de esos trabajadores creció en julio, otro ejemplo de un mercado laboral que sigue flojo.

www.emol.com

2014/06/11

Inflación de China sube a máximo en cuatro meses por alimentos

La inflación de China se aceleró en mayo a su ritmo más veloz en cuatro meses debido a los costos de alimentos, mientras que una caída en los precios “a puerta de fábrica” se moderó.
El índice de precios al consumidor subió 2,5% con respecto al mismo mes del año anterior, informó la oficina nacional de estadísticas de Beijing ayer. Esa cifra superó las estimaciones de un alza de 2,4% los analistas consultados por Bloomberg.
Los precios de los alimentos aumentaron 4,1% en mayo, frente a un alza de 1,7% en los costos no alimenticios, acelerándose también respecto al alza del 2,3% en abril.
“La recuperación de los precios del cerdo, sumado a una base baja de comparación del año pasado, ayudó a que los precios subieran más rápido”, dijo a Reuters Li Huiyong, economista de Shenyin & Wanguo Securities.
El índice de precios al productor bajó 1,4%, luego de una caída de 2% el mes anterior.
La cifra de inflación, por debajo de la meta del gobierno de 3,5%, deja un margen para mayor alivio monetario para una economía que crecería este año a su ritmo más lento desde 1990.
Mientras que el primer ministro Li Keqiang se está resistiendo a un estímulo amplio, el “mini estímulo” ha incluido el anuncio del lunes de una reducción en los requerimientos de reservas de algunos bancos desde el 16 de junio, con la intención de apoyar a la agricultura y, también, a las pequeñas empresas.
“Una baja presión inflacionaria va a dar un margen para mayores recortes en los ratios de reserva en los próximos meses”, comentó a Bloomberg Hu Yifan, economista jefe de Haitong International Securities Group.
www.df.cl

2014/06/04

Colombia ya está sintiendo la amenaza de la inflación

Los miembros del comité del banco central fueron unánimes a fines de mayo en su decisión de subir la tasa por segunda ocasión consecutiva.

El 30 de mayo, el Banco de la República (Banrep, banco central) de Colombia elevó su tasa 25 puntos base a 3,75%, el segundo incremento consecutivo. Sin embargo, a diferencia de la reunión de abril, cuando el comité estuvo dividido, la decisión de mayo fue unánime. Esto se debe en gran parte a la publicación de nuevos datos que muestran que la economía sigue ganando velocidad, al igual que al continuo avance de la inflación desde enero.
Aunque la inflación anual sigue bajo control y dentro del rango meta del banco central para fines de año (de entre 2% y 4%), aumentó a 2,7% en abril, desde 1,8% en noviembre. Y las expectativas inflacionarias siguen aumentando. El índice de Banrep de la inflación esperada para los próximos doce meses alcanzó su nivel más alto en 18 meses en mayo (3,2%).
El elevado gasto público, niveles de desempleo históricamente bajos y un repunte en los préstamos hipotecarios están impulsando el crecimiento del PIB cerca de su potencial. Incluso los complicados sectores manufactureros están mostrando señales de recuperación, con la producción industrial expandiéndose 5% anual en el primer trimestre (la tasa más alta desde julio-septiembre de 2011). Como resultado, existe creciente consenso de que la economía va a crecer cerca de 5% en el primer semestre, ligeramente por sobre las proyecciones originales del gobierno. En este contexto, la presión al alza de la demanda interna sobre los precios probablemente se prolongará.
El riesgo a la baja para un endurecimiento monetario es que las mayores tasas están alimentando el apetito de corto plazo de los inversionistas. Esto está llevando a una apreciación del peso, luego de que la divisa se depreciara modestamente en enero-febrero. A fines de mayo el peso se transaba en 1.900 unidades por dólar, un nivel que no se veía desde octubre. Esto ha puesto presión sobre Banrep para que incremente su política de compras diarias de dólares para tratar de contener la apreciación de la divisa, ya que muchos sectores exportadores han sufrido por la fortaleza del peso. Las compras del banco central de divisas extranjeras elevaron las reservas internacionales a US$ 45 mil millones a fines de mayo, desde US$ 43.100 millones a fines de 2013.
www.df.cl

Inflación más baja de lo esperado en Europa impulsaría ronda de recortes de tasas del BCE

Por F. Orellana y D. Castillo 

InnovaChile se volcó a apoyar innovaciones de clase mundial, “eso es perder el foco”, dijo el vicepresidente ejecutivo de Corfo, Eduardo Bitran.

A tres meses de la instalación del nuevo gobierno, Corfo acaba de fijar su primera meta de impacto: lograr que antes de que concluya el gobierno de Bachelet en 2018, 500 empresas innoven al año.
Una proyección ambiciosa del vicepresidente ejecutivo de Corfo, Eduardo Bitran, que busca que las compañías, sobre todo medianas, incrementen su productividad y sean un aporte al crecimiento del país. Un dato no menor, indica, considerando que sólo el 23,6% innovó de alguna manera según la 8va Encuesta de Innovación en Empresas (período 2011-2012).
“La innovación empresarial viene cayendo, y lo que vamos a hacer es aumentar el esfuerzo para crear de verdad una masa crítica”, expresó durante el seminario “La nueva agenda de la innovación y emprendimiento en Chile”, organizado por Sofofa y la Universidad Santo Tomás. 
Para ello, en dos meses más, adelantó a Diario Financiero, lanzarán un nuevo programa (de postulación abierta) que entregará un subsidio de hasta US$ 120 mil en una primera etapa, y US$ 400 mil, en la segunda fase, para que las firmas incorporen al mercado chileno nuevos productos o procesos, creados en Chile o en el extranjero.
“Es parte de la agenda de Productividad, Innovación y Crecimiento, donde, por ejemplo, una tecnología que funciona en Singapur puede ser incorporada, adaptada o modificada en Chile, y que califica para el subsidio. Mi meta sería llegar a apoyar, al año, a unas 500 empresas, antes de finalizar el gobierno, que puedan incorporar rutinas de innovación, que se metan el chip de que necesitan ingenieros bien calificados. Es la única manera de ser exitosos en este desafío”, explicó el videpresidente ejecutivo de Corfo.
La búsqueda por masificar el instrumento radica en que, a su parecer, Corfo se volcó “a través de InnovaChile, a apoyar fundamentalmente innovaciones de clase mundial. Y eso es perder de vista cuál es el objetivo. Claro que sería bueno tener un par de éxitos en Silicon Valley o que tuvieran resonancia mundial, pero ese no puede ser obstáculo para entender que tenemos una mediana empresa que no ha incorporado la innovación en la estrategia de negocio. No tiene los incentivos para contratar a profesionales que puedan hacer innovación. ¿Cómo lo cambiamos? Los alemanes subsidiaron la contratación de ingenieros en empresas pequeñas y medianas. Y cambió la dinámica”, aseveró.
Reestructuración

Bitran señaló que se van a 
reestructurar los programas de innovación empresarial para lograr un mayor volumen de apoyo. No obstante, aún no está claro si este nuevo programa se sumará, o bien, si reemplazarará a otros de menor impacto en número de firmas apoyadas, como es el caso del programa de Innovación Empresarial de Alta Tecnología, que en 2013 (segunda versión) entregó $ 3 mil millones a seis proyectos. Entre ellos, $ 600 millones a la Clínica Las Condes para un centro de terapia celular a partir de células madres externas al paciente, o el desarrollo de nuevos pavimentos en Sacyr Chile. 


Nueva gerencia 

Entre las novedades que se están implementando en Corfo, se anunció la creación de la nueva gerencia de Desarrollo y Capacidades Tecnológicas, liderada por Marcela Angulo, que buscará hacer alianzas de largo plazo con privados para generar capacidades en innovación.
www.df.cl